


-

-

- aA


407.000 tỷ đồng vốn ưu đãi cho DNNVV: Nguồn cung lớn, bài toán hấp thụ vẫn khó
08:38 | 29/09/2026
DNTH: Quy mô các gói tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa đã vượt 407.000 tỷ đồng, gần gấp đôi con số đăng ký ban đầu. Dù nguồn cung vốn và mặt bằng lãi suất đang rất thuận lợi, bài toán đưa dòng tiền đến tay của doanh nghiệp cần có sự đổi mới trong thẩm định.
Khu vực doanh nghiệp nhỏ và vừa (DNNVV) hiện chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động, giữ vai trò đặc biệt quan trọng trong việc tạo việc làm, kích thích sản xuất kinh doanh và phát triển kinh tế xã hội. Nhằm hỗ trợ khu vực này, các tổ chức tín dụng đang tập trung nguồn lực rất lớn để mở rộng khả năng tiếp cận vốn.

Nguồn cung vốn ưu đãi tăng tốc mạnh mẽ
Số liệu từ Ngân hàng Nhà nước (NHNN) cho thấy, tính đến ngày 28/8/2026, dư nợ tín dụng nền kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Trong đó, tín dụng cho DNNVV đạt trên 4,1 triệu tỷ đồng, tăng khoảng 12,4% và chiếm khoảng 20% tổng dư nợ toàn nền kinh tế. Hiện có trên 100 tổ chức tín dụng phát sinh dư nợ đối với khối này, với doanh số giải ngân lũy kế trong 8 tháng đầu năm đạt trên 3,8 triệu tỷ đồng.
Bên cạnh nguồn vốn đang lưu thông, các ngân hàng tiếp tục triển khai chương trình tín dụng ưu đãi hướng đến DNNVV. Sau hơn một tháng triển khai, số ngân hàng tham gia chương trình đã tăng từ 4 lên 19 đơn vị. Tổng hạn mức tín dụng được công bố đạt hơn 407.000 tỷ đồng, cao hơn mức đăng ký ban đầu là 220.000 tỷ đồng. Lãi suất ưu đãi thấp hơn từ 1-2%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của các ngân hàng cho vay.
Bên cạnh đó, việc cơ quan điều hành áp hệ số rủi ro đối với khoản phải đòi của DNNVV ở mức 85-90%, thấp hơn đáng kể so với mức từ 100% trở lên của các nhóm doanh nghiệp khác, tiếp tục tạo dư địa lớn để các ngân hàng cấp tín dụng.
Đáng chú ý, quá trình xét duyệt khoản vay vẫn tuân theo các quy định về an toàn tín dụng. Ngân hàng xem xét phương án sử dụng vốn, khả năng trả nợ, dòng tiền, lịch sử tín dụng, năng lực quản trị và dữ liệu hoạt động của doanh nghiệp. Tài sản bảo đảm được đánh giá theo chính sách của từng tổ chức tín dụng.
Doanh nghiệp có nhu cầu vay cần chuẩn bị báo cáo tài chính, hồ sơ thuế, chứng từ về doanh thu và kế hoạch sử dụng vốn. Phương án kinh doanh cần thể hiện rõ nhu cầu vay, dòng tiền dự kiến và nguồn trả nợ. Những thông tin này là căn cứ để ngân hàng xác định hạn mức, thời hạn và lãi suất.
Dù quy mô gói tín dụng rất lớn cùng điều kiện lãi suất cạnh tranh, việc chuyển hóa dòng vốn này thành các khoản vay thực tế vẫn gặp phải những rào cản mang tính cố hữu. Khả năng tiếp cận vốn của khối DNNVV đang chịu tác động lớn từ sự thiếu hụt tài sản bảo đảm, chất lượng thông tin kế toán và năng lực quản trị. Nhiều đơn vị chưa có báo cáo tài chính được kiểm toán độc lập, dòng tiền kinh doanh còn lẫn lộn với tài chính cá nhân, khiến ngân hàng gặp khó khăn trong việc định giá rủi ro.
Phân tích về thực trạng này, ông Nguyễn Quang Huy, chuyên gia Khoa Tài chính - Ngân hàng, Đại học Nguyễn Trãi, nhận định sức khỏe doanh nghiệp đang phục hồi nhưng chưa đồng đều. Không ít doanh nghiệp vẫn đối mặt với bài toán tồn kho, công nợ, suy giảm đơn hàng và chi phí đầu vào tăng cao. Do đó, nếu triển vọng đầu ra và vòng quay vốn chưa thông suốt, việc tiếp cận thêm vốn vay dù lãi suất thấp cũng chưa chắc tạo được động lực mở rộng sản xuất.
Bên cạnh đó, ông Huy chỉ rõ nhiều DNNVV còn hạn chế về vốn chủ sở hữu, phương án kinh doanh thiếu các tính toán cụ thể về điểm hòa vốn, biên lợi nhuận hay kịch bản trả nợ, dẫn tới việc xử lý hồ sơ vay bị kéo dài.
Đồng quan điểm về việc cần minh bạch hóa phương án tài chính, TS. Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng nhấn mạnh, khi tiếp cận các gói vốn ưu đãi, doanh nghiệp phải chứng minh được dòng tiền thực tế hình thành từ hoạt động kinh doanh để hoàn trả khoản vay. Theo ông Hiếu, đây là yếu tố tiên quyết để ngân hàng thẩm định tính khả thi, nhất là đối với các doanh nghiệp thiếu tài sản bảo đảm.
Hoàn thiện chính sách để khơi thông nguồn lực bền vững
Các chuyên gia cho rằng ngân hàng cũng cần thay đổi phương thức thẩm định để tương thích với thực tiễn. Việc cấp tín dụng cần dịch chuyển dần từ phụ thuộc vào tài sản bảo đảm sang đánh giá lịch sử giao dịch, hợp đồng đầu ra, hóa đơn điện tử và vị trí của doanh nghiệp trong chuỗi cung ứng.
Để giảm thiểu rủi ro, TS. Nguyễn Trí Hiếu gợi ý các ngân hàng chủ động cơ cấu khoản vay phù hợp với chu kỳ dòng tiền của khách hàng, đẩy mạnh ứng dụng công nghệ, đồng thời tận dụng cơ chế từ các quỹ bảo lãnh tín dụng. Ông Hiếu cũng lưu ý rằng hiệu quả của chương trình ưu đãi không nên chỉ đo đếm bằng tốc độ hay quy mô giải ngân, mà phải nhìn vào phạm vi tiếp cận công bằng giữa các địa phương, ngành nghề và chất lượng khoản vay sau khi giải ngân.
Nâng cao hiệu quả của gói tín dụng đòi hỏi các giải pháp đồng bộ vượt ra khỏi khuôn khổ ngành ngân hàng. Ông Nguyễn Quang Huy cho rằng chính sách tín dụng cần gắn liền với các hoạt động xúc tiến thương mại, hỗ trợ bán hàng trên nền tảng số và tạo điều kiện cho DNNVV tham gia sâu hơn vào hệ thống phân phối của các tập đoàn lớn.
Đưa ra góc nhìn chiến lược, ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam đề xuất cần nghiên cứu thí điểm mô hình ngân hàng số chuyên biệt cho nhóm DNNVV và hộ kinh doanh. Ngoài ra, việc đa dạng hóa các định chế cung ứng tín dụng ngoài ngân hàng, thúc đẩy thị trường bao thanh toán, tài trợ khoản phải thu cùng hệ sinh thái xếp hạng tín nhiệm độc lập sẽ là những trợ lực căn cơ giúp doanh nghiệp tiếp cận vốn thuận lợi và tham gia chuỗi giá trị toàn cầu.
Từ góc độ cơ quan lập pháp, bà Nguyễn Thị Phú Hà, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội nhìn nhận việc tiếp cận vốn vẫn là bài toán phức tạp, bởi ngân hàng cũng là doanh nghiệp, buộc phải ưu tiên quản trị rủi ro để bảo toàn vốn. Do đó, trong quá trình xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa tới đây, tính khả thi và khâu tổ chức thực hiện sẽ được đặt lên hàng đầu.
Theo Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính, cốt lõi giải quyết vấn đề vẫn là việc hỗ trợ nâng cao năng lực quản trị, tài chính của doanh nghiệp, xây dựng hệ thống dữ liệu thông tin công khai, minh bạch, kết hợp với các cơ chế tư vấn cụ thể tại từng địa phương nhằm đưa chính sách vào đời sống thực tiễn.


Mùa giao thương cuối năm, thêm giải pháp tiết giảm chi phí cho doanh nghiệp
DNTH: Trong mùa kinh doanh cuối năm, nhu cầu thanh toán tiền hàng và chuẩn bị nguồn cung đặt doanh nghiệp trước yêu cầu kiểm soát chặt chi phí. Tận dụng ưu đãi phí chuyển tiền quốc tế từ các ngân hàng, doanh nghiệp sẽ có thêm giải pháp...
SABECO giới thiệu 333 Triple Pure tại sự kiện trải nghiệm ở TP.HCM
DNTH: Ngày 6/11/2026, Tổng công ty Cổ phần Bia - Rượu - Nước giải khát Sài Gòn (SABECO) tổ chức sự kiện giới thiệu sản phẩm 333 Triple Pure tại Thủ Thiêm Riverstage, TP.HCM. Chương trình được thiết kế với các khu vực trưng bày và hoạt...
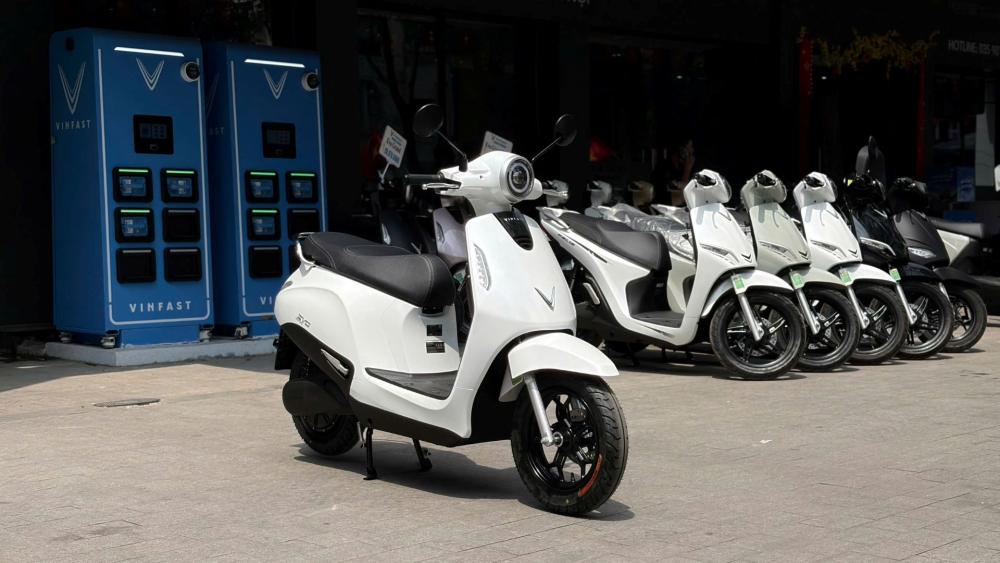
Trải nghiệm thực tế xe máy điện VinFast, khách hàng bất ngờ với loạt lợi thế từ vận hành đến chi phí
DNTH: Trực tiếp cầm lái giúp nhiều khách hàng cảm nhận rõ những ưu điểm của xe máy điện VinFast, từ vận hành êm ái, trang bị tiện dụng đến khả năng đáp ứng nhu cầu đi lại hằng ngày. Cùng với mức giá dễ tiếp cận, chi phí sử...
Đặt vé phim hay - Trúng ngay iPhone 18 Pro cùng VietinBank iPay Mobile
DNTH: VietinBank triển khai chương trình khuyến mại “Đặt vé phim hay - Trúng ngay iPhone 18 Pro” trên ứng dụng VietinBank iPay Mobile. Với tổng giá trị giải thưởng lên đến 120 triệu đồng, chương trình mang đến cơ hội sở hữu 03 chiếc iPhone...
Thêm giá trị với mỗi trải nghiệm cùng thẻ tín dụng PVcomBank Cashback và PVcomBank Basic
DNTH: Từ thanh toán hóa đơn, mua sắm đến các nhu cầu chi tiêu thường nhật, việc lựa chọn thẻ tín dụng phù hợp sẽ giúp khách hàng tận hưởng thêm nhiều quyền lợi thiết thực. Với hai dòng thẻ tín dụng PVcomBank Cashback và PVcomBank...
Cuộc cạnh tranh giữ thị phần hàng Việt bằng năng lực thực chất
DNTH: Mục tiêu duy trì tỷ lệ hàng Việt trên 80% tại siêu thị và trung tâm thương mại đến năm 2030 đặt ra yêu cầu vượt xa việc mở rộng diện tích trưng bày. Muốn trụ vững trên kệ hàng, nhà sản xuất trong nước phải chứng minh năng...
Đô thị cuộc sống
-
Lịch chi tiết các kỳ nghỉ lễ, Tết trong năm 2027
-
Khoảng 98% hộ gia đình được giảm tiền điện theo biểu giá điện mới
-
Ngọc Thiện: Những con đường rộng mở từ ý Đảng, lòng dân
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
Sống khỏe
-
Hội thảo khoa học “Ung thư trong kỷ nguyên hội nhập – Best of ASCO 2026”
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
