


-

-

- aA


Đề xuất quản lý thuế đối với kinh doanh thương mại điện tử
10:35 | 12/03/2021
DNTH: Tại dự thảo Thông tư hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế, Bộ Tài chính đề xuất quy định mới về quản lý thuế đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số.

Bộ Tài chính cho biết, Khoản 4 Điều 42 Luật Quản lý thuế số 38/2019/QH14 quy định: “Đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác được thực hiện bởi nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam thì nhà cung cấp ở nước ngoài có nghĩa vụ trực tiếp hoặc ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam theo quy định của Bộ trưởng Bộ Tài chính”.
Do đối tượng này là đối tượng mới, đặc thù, phức tạp nên để hướng dẫn quy định tại điều này, dự thảo Thông tư dự kiến quy định về (i) Quản lý thuế đối với nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số tại Việt Nam và (ii) Quản lý thuế đối với cá nhân kinh doanh nhận được thu nhập từ nhà cung cấp ở nước ngoài đối với hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số như sau:
Nhà cung cấp ở nước ngoài thực hiện đăng ký giao dịch thuế điện tử cùng với đăng ký thuế thông qua Cổng thông tin điện tử của Tổng cục Thuế, đảm bảo đáp ứng các điều kiện sau: có khả năng truy cập và sử dụng mạng Internet; có địa chỉ thư điện tử để giao dịch với cơ quan thuế quản lý trực tiếp.
Nhà cung cấp ở nước ngoài được đăng ký nhiều tài khoản ngân hàng để thực hiện nộp thuế điện tử, đăng ký một địa chỉ thư điện tử chính thức để nhận tất cả các thông báo trong quá trình thực hiện giao dịch điện tử với cơ quan thuế quản lý trực tiếp.
Sau khi thực hiện thành công thủ tục đăng ký thuế lần đầu, Cổng thông tin điện tử của Tổng cục Thuế gửi thông tin về tên đăng nhập và mật khẩu truy cập của tài khoản giao dịch điện tử vào thư điện tử của người nộp thuế để thực hiện khai thuế, nộp thuế trên Cổng thông tin điện tử của Tổng cục Thuế.
Mã số thuế 10 số được cấp cho nhà cung cấp ở nước ngoài. Mã số thuế nộp thay 10 số được cấp tổ chức, đại lý thuế hoạt động theo pháp luật Việt Nam được ủy quyền hoặc ngân hàng thương mại, tổ chức tín dụng, tổ chức cung ứng dịch vụ trung gian thanh toán chuyển tiền cho nhà cung cấp ở nước ngoài.
Về nộp thuế trực tiếp của nhà cung cấp ở nước ngoài, dự thảo nêu rõ: Đối với nhà cung cấp ở nước ngoài, sau khi nhận được mã định danh khoản phải nộp do cơ quan thuế quản lý trực tiếp thông báo, nhà cung cấp ở nước ngoài sử dụng tài khoản ngân hàng đã đăng ký với cơ quan thuế quản lý trực tiếp để thực hiện nộp thuế bằng đồng ngoại tệ hoặc bằng đồng Việt Nam vào tài khoản thu ngân sách nhà nước theo hướng dẫn tại Cổng thông tin điện tử của Tổng cục Thuế, trong đó đảm bảo ghi đúng mã định danh khoản phải nộp ngân sách do cơ quan thuế quản lý trực tiếp gửi.
Trường hợp nhà cung cấp ở nước ngoài nộp thừa so với số thuế phải nộp theo tờ khai thì nhà cung cấp ở nước ngoài được bù trừ tự động với số thuế phải nộp ở kỳ kê khai, nộp thuế tiếp theo.


Cuộc cạnh tranh mới của những chiếc thẻ ngân hàng
DNTH: Hoàn tiền, tích điểm hay ưu đãi mua sắm từng là lợi thế quen thuộc trong cuộc đua thẻ ngân hàng. Nhưng khi các lợi ích tài chính ngày càng tương đồng, một cuộc cạnh tranh mới đang hình thành: Chiếc thẻ nào có thể đưa chủ nhân...
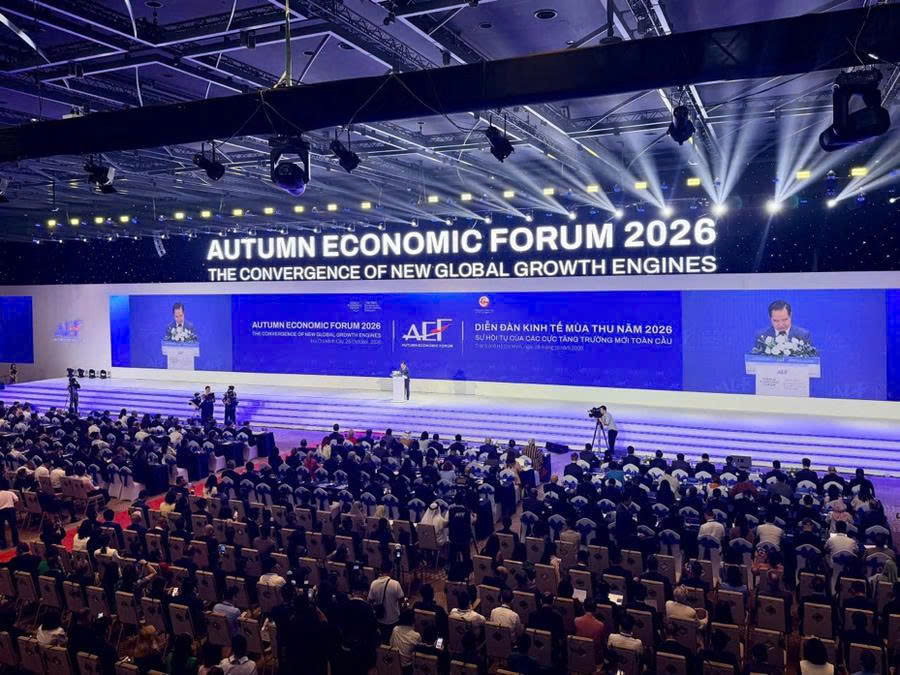
Nam A Bank ghi dấu ấn tại AEF 2026 : Kết nối văn hóa trà, lan tỏa tài chính xanh và thúc đẩy chuyển đổi số
DNTH: Thông qua chương trình CEO 500 Tea Connect, các phiên tham luận chuyên sâu và không gian trải nghiệm tại GRECO 2026, Nam A Bank góp phần lan tỏa thông điệp kết nối nguồn lực, thúc đẩy tài chính xanh và đổi mới công nghệ tại Diễn đàn Kinh...
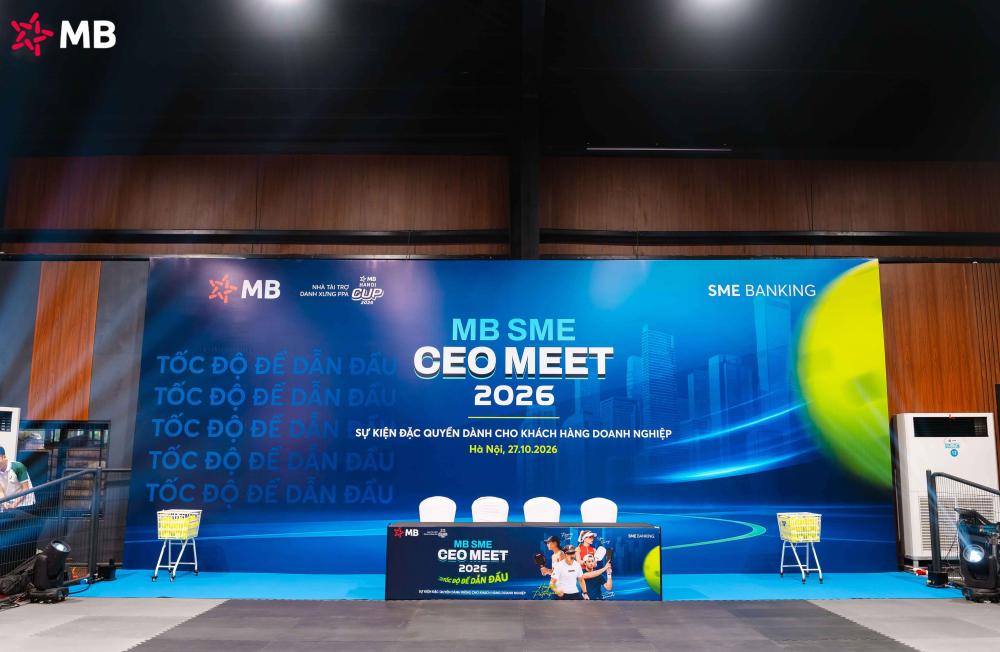
MB nâng tầm đặc quyền tăng trưởng cho Doanh nghiệp SME
DNTH: Hà Nội, 27/10/2026 - Tiếp nối chương trình “Top 1 Meets Top 1” cùng tay vợt số một thế giới Anna Leigh Waters, MB tiếp tục mang đến sự kiện đặc quyền cho khách hàng doanh nghiệp “SME CEO MEET 2026” – cuộc hội ngộ giữa những ngôi...
Chứng khoán HD lãi trước thuế hơn 2.241 tỷ đồng trong 9 tháng
DNTH: CTCP Chứng khoán HD (HDS) ghi nhận lợi nhuận trước thuế trong 9 tháng năm 2026 đạt 2.241 tỷ đồng, gấp 3,7 lần cùng kỳ và gấp 1,7 lần cả năm 2025. Mảng ngân hàng đầu tư bứt phá, trong khi nguồn vốn mới bổ sung đã bắt đầu sinh...
VPBankS phát hành 14 mã chứng quyền có bảo đảm
DNTH: VPBankS công bố phát hành 14 mã chứng quyền có bảo đảm dựa trên cổ phiếu của các doanh nghiệp đầu ngành, qua đó mở rộng lựa chọn đầu tư cho nhà đầu tư.
PVcomBank ưu đãi lãi suất cho vay đến 2,5%/năm, hỗ trợ cá nhân và hộ kinh doanh
DNTH: Hưởng ứng định hướng của Chính phủ và Ngân hàng Nhà nước (NHNN) về việc giảm lãi suất cho vay đối với các lĩnh vực ưu tiên, phục vụ sản xuất kinh doanh nhằm hỗ trợ khách hàng là cá nhân kinh doanh/hộ kinh doanh/khách hàng doanh...
Đô thị cuộc sống
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
