


-

-

- aA


Giảm thuế giá trị gia tăng đối với một số nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%
15:55 | 28/01/2022
DNTH: Chính phủ vừa ban hành Nghị định số 15/2022/NĐ-CP ngày 28/1/2022 quy định chính sách miễn, giảm thuế theo Nghị quyết số 43/2022/QH15 của Quốc hội về chính sách tài khóa, tiền tệ hỗ trợ Chương trình phục hồi và phát triển kinh tế - xã hội.
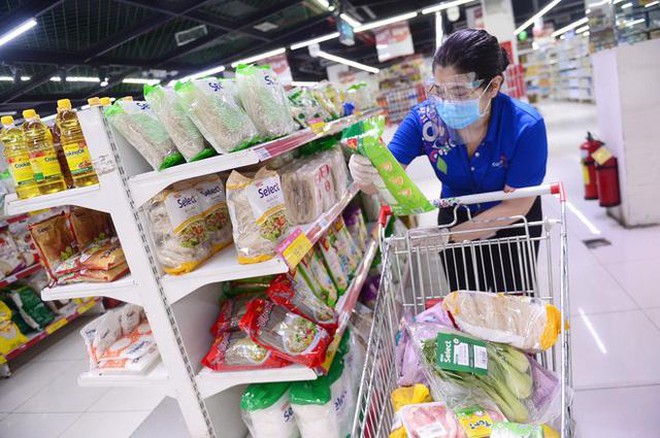
Nghị định nêu rõ: giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất. Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c- Công nghệ thông tin theo pháp luật về công nghệ thông tin. Chi tiết tại Phụ lục III ban hành kèm theo Nghị định này.
d- Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định trên được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Nghị định quy định mức giảm thuế giá trị gia tăng như sau:
1- Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định ở trên.
2- Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định trên.
Nghị định nêu rõ cơ sở kinh doanh phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế giá trị gia tăng. Trường hợp cơ sở kinh doanh không lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế giá trị gia tăng thì không được giảm thuế giá trị gia tăng.
Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này thì người bán và người mua phải lập biên bản hoặc có thỏa thuận bằng văn bản ghi rõ sai sót, đồng thời người bán lập hóa đơn điều chỉnh sai sót và giao hóa đơn điều chỉnh cho người mua. Căn cứ vào hóa đơn điều chỉnh, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
Trường hợp cơ sở kinh doanh hàng hóa, dịch vụ thuộc đối tượng được giảm thuế giá trị gia tăng đã phát hành hóa đơn đặt in dưới hình thức vé có in sẵn mệnh giá chưa sử dụng hết (nếu có) và có nhu cầu tiếp tục sử dụng thì cơ sở kinh doanh thực hiện đóng dấu theo giá đã giảm 2% thuế suất thuế giá trị gia tăng hoặc giá đã giảm 20% mức tỷ lệ % bên cạnh tiêu thức giá in sẵn để tiếp tục sử dụng.
Cơ sở kinh doanh quy định tại Điều này thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế giá trị gia tăng theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định này cùng với Tờ khai thuế giá trị gia tăng.
Các quy định trên được áp dụng từ ngày 1/2/2022 đến hết ngày 31/12/2022.
Một số trường hợp được tính vào chí phí trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp
Nghị định quy định doanh nghiệp, tổ chức là người nộp thuế thu nhập doanh nghiệp theo quy định của Luật Thuế thu nhập doanh nghiệp, được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp của kỳ tính thuế thu nhập doanh nghiệp năm 2022 đối với khoản chi ủng hộ, tài trợ bằng tiền, hiện vật cho các hoạt động phòng, chống dịch Covid - 19 tại Việt Nam thông qua các đơn vị nhận ủng hộ, tài trợ.
Trường hợp công ty mẹ nhận khoản ủng hộ, tài trợ của các đơn vị thành viên để tập trung đầu mối thực hiện hoạt động ủng hộ, tài trợ thì công ty mẹ và các đơn vị thành viên được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp tương ứng với khoản ủng hộ, tài trợ của công ty mẹ và từng đơn vị thành viên. Công ty mẹ phải có Biên bản hoặc văn bản, tài liệu xác nhận khoản chi ủng hộ, tài trợ. Đơn vị thành viên phải có hóa đơn, chứng từ hợp pháp theo quy định của pháp luật và có văn bản xác nhận của công ty mẹ về khoản ủng hộ, tài trợ của từng đơn vị thành viên.
Đơn vị nhận ủng hộ, tài trợ bao gồm: Ủy ban Mặt trận Tổ quốc Việt Nam các cấp; cơ sở y tế; đơn vị lực lượng vũ trang; đơn vị, tổ chức được cơ quan nhà nước có thẩm quyền giao nhiệm vụ làm cơ sở cách ly tập trung; cơ sở giáo dục; cơ quan báo chí; các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ; tổ chức đảng, đoàn thanh niên, công đoàn, hội liên hiệp phụ nữ Việt Namcác cấp ở trung ương và địa phương; cơ quan, đơn vị chính quyền địa phương các cấp có chức năng huy động tài trợ; Quỹ phòng, chống dịch Covid - 19 các cấp; Quỹ vaccine phòng Covid - 19; Cổng thông tin điện tử nhân đạo quốc gia; quỹ từ thiện, nhân đạo và tổ chức có chức năng huy động tài trợ được thành lập, hoạt động theo quy định của pháp luật.
Các đơn vị nhận ủng hộ, tài trợ có trách nhiệm sử dụng, phân phối đúng mục đích của khoản ủng hộ, tài trợ cho các hoạt động phòng, chống dịch Covid - 19 đã tiếp nhận. Trường hợp đơn vị nhận ủng hộ, tài trợ sử dụng sai mục đích của khoản ủng hộ, tài trợ sẽ bị xử lý theo quy định của pháp luật.
Nghị định yêu cầu Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương chỉ đạo các cơ quan liên quan tại địa phương tăng cường phối hợp, trao đổi, cung cấp thông tin cho cơ quan thuế, cơ quan hải quan để quản lý chặt chẽ, xử lý nghiêm hành vi nâng giá trị, khai giá trị bất hợp lý trong hoạt động ủng hộ, tài trợ; phối hợp quản lý chặt chẽ giá mua bán hàng hóa, dịch vụ, hóa đơn cung cấp hàng hóa, dịch vụ và xử lý các trường hợp giá mua bán trên hợp đồng, giá trên hóa đơn cung cấp hàng hóa, dịch vụ không đúng với thực tế theo quy định của pháp luật.
Các quy định về chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp được áp dụng cho kỳ tính thuế thu nhập doanh nghiệp năm 2022.


Các mức hỗ trợ người khuyết tật sẽ được tăng lên từ tháng 10
DNTH: Từ ngày 5/10/2026, mức trợ cấp xã hội hằng tháng cho người khuyết tật tăng lên theo Nghị định 335/2026/NĐ-CP, với mức chuẩn trợ giúp xã hội mới là 540.000 đồng/tháng. Do đó, nhân theo hệ số, một số nhóm khuyết tật nặng và...
Sở Xây dựng phải trả lời trong 15 ngày về nhà đủ điều kiện bán
DNTH: Đây là quy định được nêu trong Quyết định 1649/QĐ-BXD ngày 18/9/2026 do Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh ký, công bố thủ tục hành chính sửa đổi trong lĩnh vực kinh doanh bất động sản.
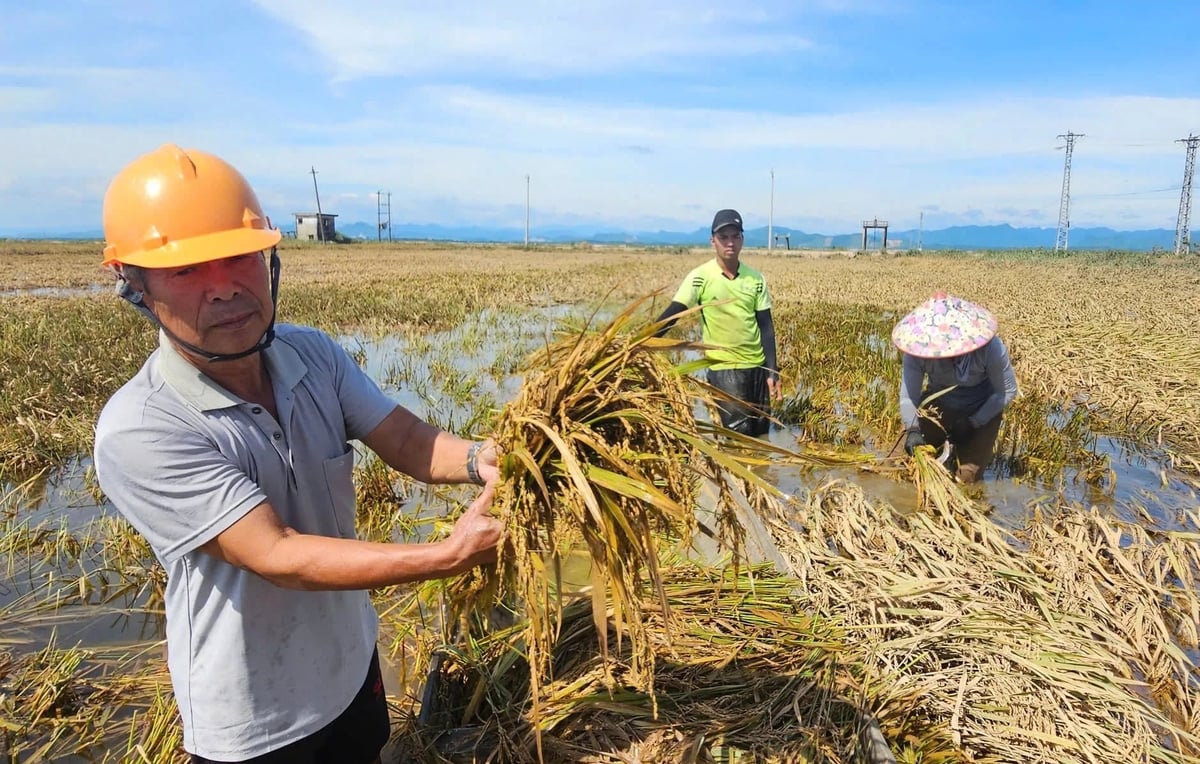
Hộ nghèo, cận nghèo được hỗ trợ tới 95% phí bảo hiểm nông nghiệp
DNTH: Từ ngày 20/10/2026, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm nông nghiệp, thay vì 90% như quy định hiện hành.
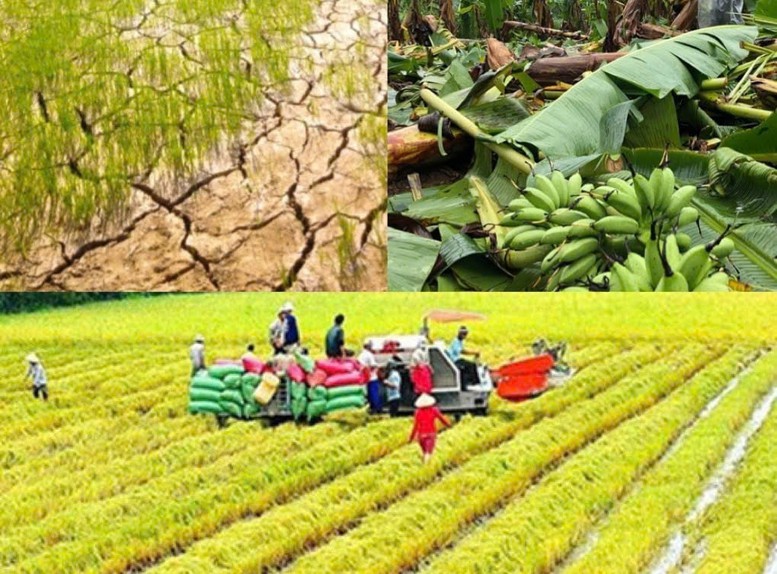
Nâng mức hỗ trợ phí bảo hiểm nông nghiệp
DNTH: Mở rộng phạm vi các đối tượng được hỗ trợ bảo hiểm và nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những điểm đáng chú ý tại Nghị định 346/2026/NĐ-CP của Chính phủ.
Đề xuất tăng mức đóng bảo hiểm y tế lên 5,1% từ năm 2027
DNTH: Bên cạnh đề xuất tăng mức hưởng, Bộ Y tế cũng đề xuất tăng mức đóng bảo hiểm y tế sẽ được điều chỉnh tăng từ 4,5% hiện nay lên 5,1% vào năm 2027. Sau đó tiếp tục điều chỉnh lên mức 5,4% và 6% trong những năm sau đó...
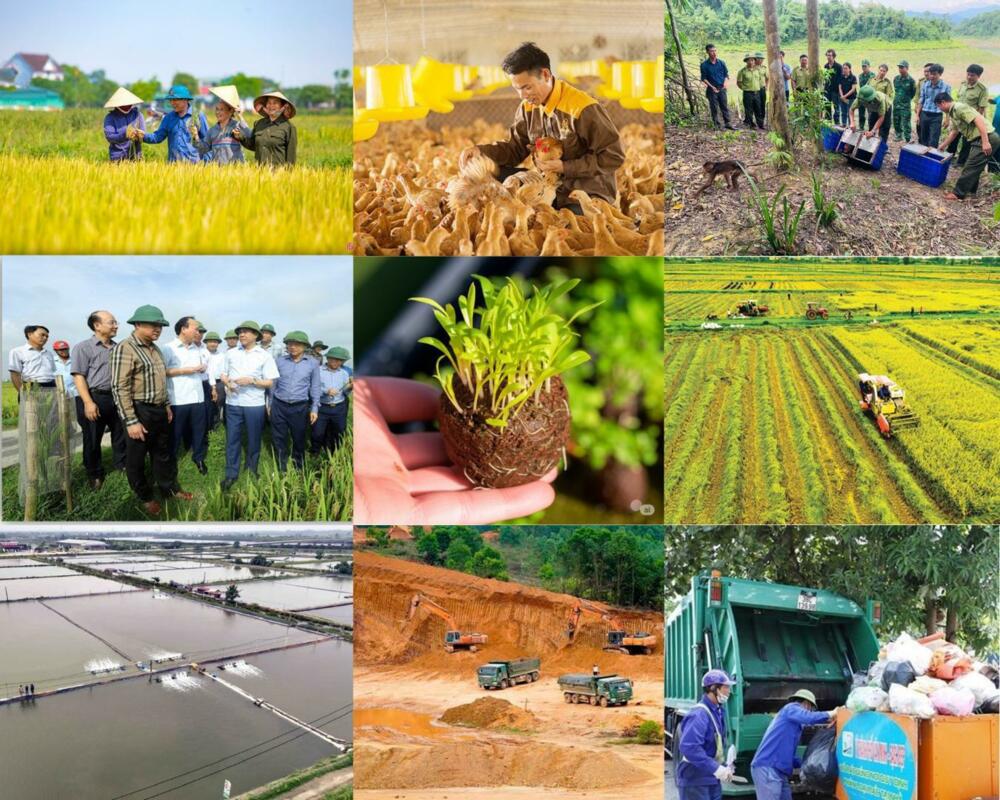
Cắt giảm thủ tục nông nghiệp và môi trường, khơi thông nguồn lực phát triển
DNTH: Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của 10 luật liên quan đến thủ tục hành chính, điều kiện kinh doanh trong lĩnh vực nông nghiệp và môi trường. Theo đó, từ năm 2027, Luật sẽ cắt giảm 40 thủ tục hành...
Đô thị cuộc sống
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
-
Xin chung tay giữ lại nhịp tim cho bé Vũ Nguyễn Hoàng Phúc Thiên
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
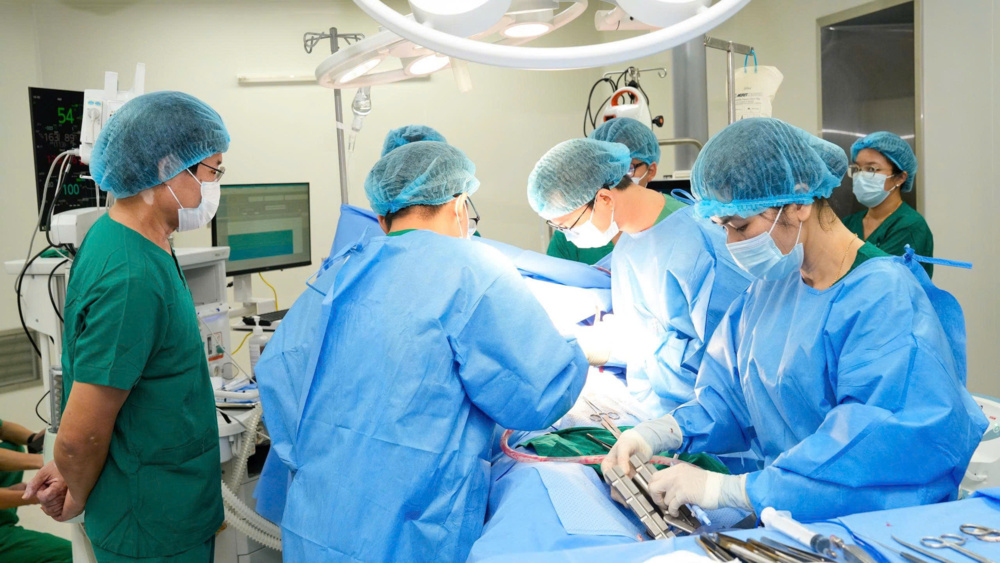
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
-
Khai trương Trung tâm Dưỡng lão Trường Thọ Xuân Hoa: Lấy chất lượng chăm sóc làm nền tảng
-
Hội Y học Hà Nội – Gắn chuyên môn với thực tiễn, vì sức khỏe nhân dân
-
Đại hội đại biểu toàn quốc Tổng hội Y học Việt Nam lần thứ XVIII: Đoàn kết - Trí tuệ - Đổi mới vì sức khỏe...
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
