


-

-

- aA


Những lưu ý trước ngày Thông tư 03 có hiệu lực
09:55 | 14/05/2021
DNTH: Thông tư 03 đã mở thêm không gian, làm ấm quan hệ tín dụng giữa ngân hàng và doanh nghiệp giữa lúc dịch Covid-19 rất phức tạp, nhưng vẫn còn một số khu vực chưa được hưởng lợi như mong đợi và mối lo rủi ro nợ xấu tiềm ẩn...
Sau bao nhiêu chờ đợi, mới đây, Ngân hàng Nhà nước ban hành Thông tư số 03/2021/TT-NHNN, hiệu lực vào 17/5/2021 về sửa đổi, bổ sung một số điều của Thông tư số 01/2020/TT-NHNN quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng bởi dịch Covid-19.
Đây là kết quả của thời gian 9 tháng với nhiều lần xin ý kiến Thủ tướng, làm việc với Bộ Tài chính và các cơ quan liên quan, Thông tư này mới được ra đời và chỉ còn vài ngày nữa, sẽ chính thức đi vào cuộc sống. Theo đánh giá ban đầu của các chuyên gia, đây được xem là tin vui đối với cả doanh nghiệp và các ngân hàng thương mại.
Nút thắt đến đâu, tháo gỡ đến đó
Theo ông Đoàn Thái Sơn, Phó Thống đốc Ngân hàng Nhà nước, Thông tư 01 được thiết kế mở do các tác động của dịch bệnh Covid-19 chưa thể đong đếm hết. Trong bối cảnh đó, cách tiếp cận của Ngân hàng Nhà nước là vừa đảm bảo hỗ trợ thiết thực cho doanh nghiệp và người dân, đồng thời phải bảo đảm an toàn hệ thống.
Chính vì vậy, tại Thông tư 01, ngân hàng thương mại được tái cơ cấu với các tất cả các khoản nợ phát sinh từ hoạt động cho vay, cho thuê tài chính. Tuy nhiên, nhằm tránh trục lợi từ chính sách, Thông tư 03 quy định chặt chẽ hơn: các khoản nợ được tái cơ cấu phải phát sinh từ hoạt động cho vay, cho thuê tài chính trước ngày 10/6/2020.
Bên cạnh đó, ở Thông tư 01, chỉ cho phép tái cơ cấu các khoản nợ phát sinh nghĩa vụ từ 23/1/2020 đến sau ba tháng, kể từ ngày Thủ tướng công bố hết dịch. Vấn đề này đã gây khó khăn cho tổ chức tín dụng khi xác định các khoản nợ đủ điều kiện để tái cơ cấu, cũng như theo dõi và hạch toán trong kế toán khi ngày lấy mốc có thể không trùng với kỳ hạch toán kế toán của ngân hàng.
Nhằm khắc phục vấn đề đó, Thông tư 03 mới đã mở rộng, bổ sung thêm các điều kiện để cho phép các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tái cơ cấu các khoản nợ còn lại đến hạn.
Theo đó, các tổ chức tín dụng được phép cơ cấu lại thời hạn trả nợ với các khoản nợ phát sinh nghĩa vụ trả nợ trong khoảng thời gian từ ngày 23/1/2020 đến hết năm 2021. Ngoài ra, phía nhà điều hành vẫn giữ nguyên quy định thời gian cơ cấu lại thời hạn trả nợ không vượt quá 12 tháng, kể từ ngày tổ chức tín dụng thực hiện cơ cấu. Việc thực hiện cơ cấu lại thời hạn trả nợ được thực hiện hết ngày 31/12/2021.

Một khó khăn khác cũng được Thông tư 03 giải quyết đó là tránh cú sốc lợi nhuận cho các ngân hàng. Hiện số dư nợ được cơ cấu lại thời hạn trả nợ sẽ được giữ nguyên nhóm nợ đã phân loại, không phải áp dụng nguyên tắc phân loại vào nhóm nợ có mức độ rủi ro cao hơn theo quy định. Tuy nhiên, vào thời điểm kết thúc thời hạn tái cơ cấu, ngân hàng phải dùng một khoản tiền lớn để trích lập dự phòng rủi ro, theo đó lợi nhuận sẽ bị hụt đi đáng kể.
Để tránh tình trạng này, thay vì để ngân hàng tự chủ động trích lập thì nhà điều hành đã đưa ra một lộ trình cụ thể kéo dài trong ba năm và yêu cầu các đơn vị phải tuân thủ.
Trong đó, số tiền dự phòng cụ thể phải trích bổ sung là số tiền chênh lệch giữa dự phòng cụ thể phải trích lập đối với toàn bộ dư nợ khách hàng nếu không tái cơ cấu và số trích lập trên dư nợ được cơ cấu của khách hàng bị ảnh hưởng bởi dịch Covid-19. Tỷ lệ trích lập này sẽ phải đạt tối thiểu 30% số tiền dự phòng cụ thể phải trích bổ sung, muộn nhất 31/12/2021, và tăng lên tối thiểu 60% và 100% lần lượt tại cuối 2022 và 2023.
Các bên cùng thở phào
Số liệu mới nhất từ Ngân hàng Nhà nước cho thấy, tính đến ngày 5/4/2021, các tổ chức tín dụng đã cơ cấu lại thời hạn trả nợ cho 262 nghìn khách hàng với dư nợ khoảng 357 nghìn tỷ đồng. Đồng thời, miễn, giảm, hạ lãi suất cho hơn 663 nghìn khách hàng với dư nợ 1,27 triệu tỷ đồng; cho vay mới lãi suất ưu đãi với doanh số luỹ kế từ 23/1/2020 đạt hơn 3,16 triệu tỷ đồng cho 456,6 nghìn khách hàng. Nhưng đó mới chỉ là con số của Thông tư 01.

Với việc bổ sung và mở rộng các điều kiện để cơ cấu lại khoản nợ như ở Thông tư 03, dự kiến các con số trên sẽ tiếp tục tăng mạnh. Điều này đồng nghĩa có thêm nhiều doanh nghiệp được hưởng lợi nhờ chính sách.
Về phía doanh nghiệp, theo nhìn nhận của bà Nguyễn Thị Phương Thanh, chuyên viên phân tích của Công ty Chứng khoán VNDirect, khi các khoản vay được xếp vào diện cơ cấu, doanh nghiệp sẽ được gia hạn về thời gian trả nợ, làm giảm bớt áp lực chi phí tài chính lên doanh nghiệp trong giai đoạn phục hồi sản xuất sau dịch Covid-19.
Cũng theo bà Thanh, đối với ngân hàng, tác động của Thông tư 03 là nhiều hơn trong cả ngắn hạn và dài hạn.

Thứ hai, việc bổ sung quy định phân bổ trích lập dần dự phòng nợ xấu trong ba năm sẽ giảm bớt chi phí dự phòng cho ngân hàng, đặc biệt trong năm 2021.
Thực tế cho thấy, riêng trong quý đầu năm 2021, tăng trưởng lợi nhuận các ngân hàng thương mại đều đạt mức hai con số, thậm chí tăng gấp hai, gấp ba lần cùng kỳ năm trước. Trong đó, việc giảm chi phí trích lập dự phòng đóng góp không nhỏ vào mức tăng trưởng lợi nhuận.
Vẫn còn những lo lắng
Những năm trước, tại mỗi kỳ họp đại hội đồng cổ đông, ban lãnh đạo ngân hàng phải căng mình trước chất vấn của cổ đông về câu chuyện nợ xấu. Nhưng, năm nay, nhờ có Thông tư 03, dường như các cổ đông ngân hàng đều “ngó lơ” vấn đề này.
Theo phản ánh từ một số ngân hàng thương mại, về cơ bản, Thông tư 03 được đánh giá là tốt. Đồng thời, đến tận 17/5/2021 mới chính thức có hiệu lực nên chưa có nhiều góp ý thực tế. Mới đây, tại hội nghị triển khai Thông tư này do Ngân hàng Nhà nước tổ chức, chỉ có duy nhất một ý kiến đóng góp của bà Phạm Thị Trung Hà, Phó Tổng giám đốc Ngân hàng Quân đội - MB.
Bà Hà cho biết, dịch Covid-19 đã tác động tiêu cực đến tất cả các ngành và lĩnh vực, trong đó ảnh hưởng nặng nề nhất là ngành vận tải và dịch vụ lưu trú. Theo đánh giá của ngân hàng, khó khăn hiện nay với một số ngành, lĩnh vực liên quan đến dịch vụ lưu trú, du lịch, logicstics, vận tải vẫn còn tiếp tục kéo dài trong khi một số ngành khác đã bắt đầu phục hồi, tăng trưởng.
Mặt khác, dự báo dịch vụ lưu trú khó khăn sẽ kéo dài do thị trường du lịch chưa mở cửa cho khách quốc tế vào, nên kể cả cơ cấu thời gian trả nợ thêm 12 tháng thì doanh nghiệp vẫn chưa thể trả nợ. Đặc biệt là tại khu vực miền Trung như Đà Nẵng, Khánh Hòa, các tỉnh liên quan đến phát triển chủ yếu trong lĩnh vực dịch vụ, doanh nghiệp đang rất khó khăn.

"Sau khi ngân hàng thực hiện giảm lãi suất, các doanh nghiệp có khả năng trả nợ tốt hơn. Từ khi cơ cấu nợ năm 2020, đã có tới 80% khách hàng có thể trả nợ đúng hạn, còn 20% chưa trả nợ đúng hạn, tập trung lĩnh vực lưu trú, du lịch, dịch vụ".
Do đó, bà Hà mong muốn Ngân hàng Nhà nước có chính sách đặc thù, chính sách riêng cho lĩnh vực dịch vụ, lưu trú. “Đơn cử như, thời hạn cơ cấu nợ với nhóm khách hàng này kéo dài hơn đối với nhóm khách hàng còn lại”, bà Hà đóng góp ý kiến.
Về kiến nghị của bà Hà, Phó Thống đốc Đoàn Thái Sơn cho biết, Ngân hàng Nhà nước đã cân nhắc vấn đề này. Phó Thống đốc cũng trấn an ngân hàng, doanh nghiệp rằng, không nên quá lo lắng, bởi căn cứ tình hình thực tế, nếu sau khi Thông tư 03/2021/TT-NHNN hết hiệu lực mà doanh nghiệp vẫn khó khăn, Ngân hàng Nhà nước có thể sẽ tiếp tục điều chỉnh.
Ngoài ra, một số chuyên gia cho rằng việc tháo gỡ những bất cập tại Thông tư 03 về cơ bản là tốt nhưng ở một bình diện khác, các khoản nợ cơ cấu kéo lùi lại chứ không phải biến mất và đó là một rủi ro tiềm ẩn trong tương lai, khi dịch được khống chế. Lúc đó, các tổ chức tín dụng phải phân loại nợ về đúng vị trí, lợi nhuận hầu như đều bị giảm đi 60% - 70%, nhất là những ngân hàng mở rộng thị phần thì rủi ro lại càng lớn.
Theo ông Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng Việt Nam nếu dịch bệnh vẫn tiếp diễn, doanh nghiệp được cơ cấu mà không thể trả nợ, ngân hàng cũng sẽ không dám cho vay mới do lo ngại rủi ro.
“Chính phủ cần có giải pháp hỗ trợ ngành ngân hàng bằng cách cho phép khoanh nợ với thời hạn tối đa hai năm. Nếu được như vậy, các tổ chức tín dụng mới hết hẳn khó khăn và bảo đảm tính pháp lý khi cho vay mới đối với những khoản nợ bị ảnh hưởng bởi dịch Covid-19”, ông Hùng nói.
Ở góc nhìn khác, ông Phan Dũng Khánh, Giám đốc Công ty Chứng khoán Maybank Kim Eng cho rằng, ngoài chính sách tại Thông tư 03, Ngân hàng Nhà nước cũng cần tích cực định hướng dòng tiền để giúp nền kinh tế phát triển bền vững, tránh trường hợp tiền bị đổ vào những lĩnh vực tiềm ẩn rủi ro.
“Khi kinh tế vĩ mô ổn định, các doanh nghiệp sẽ hưởng lợi rất nhiều. Mà khi doanh nghiệp hồi phục, câu chuyện nợ cơ cấu chuyển thành nợ xấu sẽ dễ dàng được giải quyết”, ông Khánh chia sẻ.
 Theo Vneconomy
Cùng chuyên mục
-
 Tags:
- thông tư 03 /
- cơ cấu nợ /
- chi nhánh ngân hàng /
- tái cơ cấu /
- lãi suất /
- tổ chức tín dụng /
- ngân hàng thương mại /
- ngân hàng /
- ngân hàng nhà nước /
-
Chia sẻ:
-
-

-

-
 Bình luận (0)
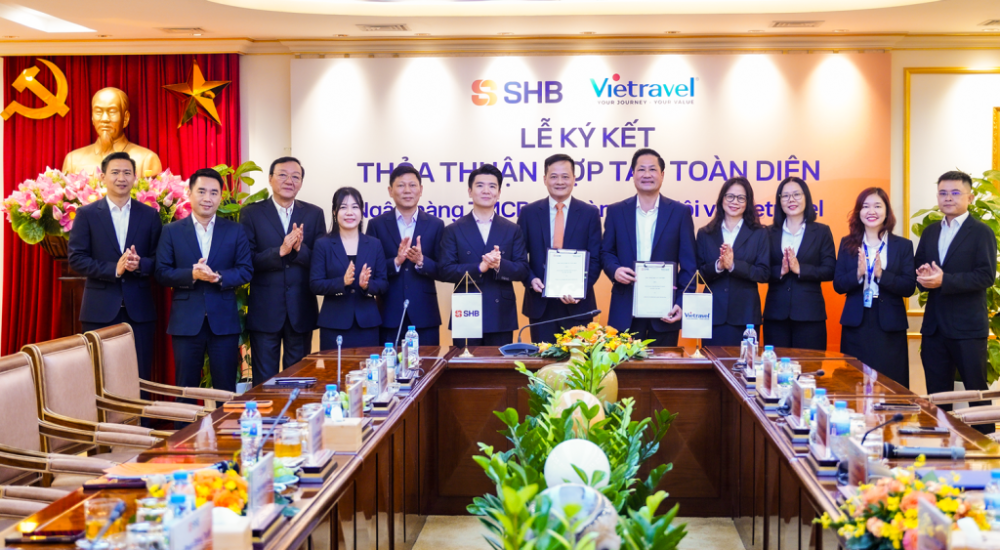
SHB và Vietravel hợp tác toàn diện, mở rộng kết nối tài chính – du lịch
DNTH: Ngày 04/11/2026, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Công ty Cổ phần Du lịch Vietravel ký kết thỏa thuận hợp tác, hướng tới phát triển các giải pháp tài chính số, thúc đẩy thanh toán không dùng tiền mặt, kết nối hệ sinh thái...
SeABank (SSB) lãi 1.315 tỷ đồng trong quý III/2026
DNTH: Trong quý 3/2026, SeABank lãi trước thuế 1.315 tỷ đồng, tăng 37,5% so với cùng kỳ năm trước, nhờ tăng trưởng hoạt động chính, ngoại hối và tiết giảm chi phí dự phòng rủi ro.
MB Economic Insights 2026: Khơi thông nguồn vốn, thích ứng nhanh trước biến động sắp diễn ra tại TP. Hồ Chí Minh
DNTH: Ngày 6/11/2026 tới đây, Ngân hàng TMCP Quân đội (MB) sẽ tổ chức Diễn đàn Kinh tế thường niên lần thứ 12 – MB Economic Insights 2026 với chủ đề "Khơi thông nguồn vốn, thích ứng nhanh trước biến động" tại TP. Hồ Chí Minh. Diễn...
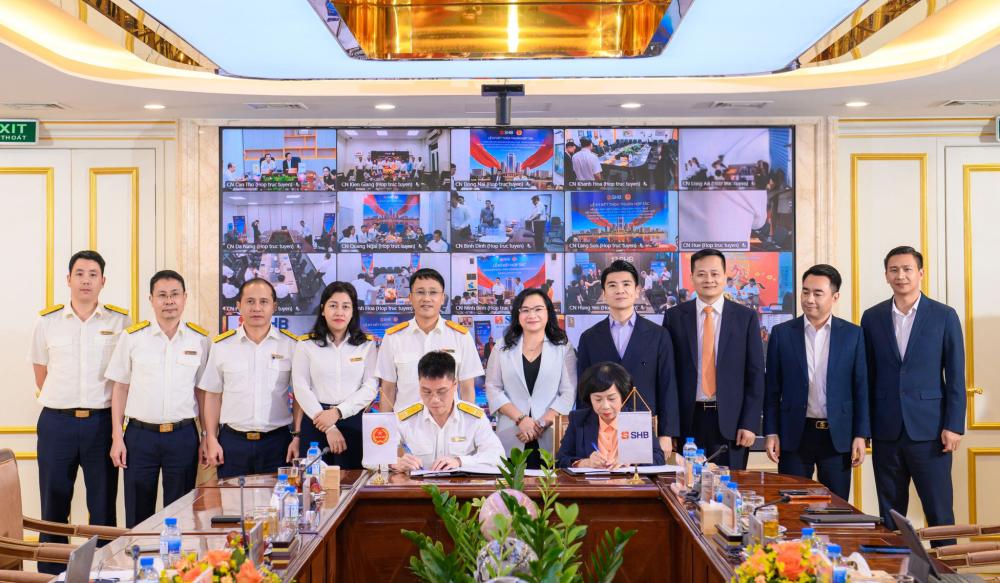
SHB hợp tác cùng Cục Thuế thúc đẩy chuyển đổi số, hỗ trợ doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh
DNTH: Ngày 2/11, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) và Cục Thuế (Bộ Tài chính) ký kết thỏa thuận hợp tác về phối hợp hướng dẫn chính sách thuế, hỗ trợ chuyển đổi số trong công tác thuế dành cho doanh nghiệp, hộ kinh doanh và cá...
VPBankS đẩy mạnh chiến lược Wealth, khai thác sức mạnh hệ sinh thái VPBank
DNTH: Khi nhu cầu quản lý tài sản chuyên nghiệp ngày càng gia tăng, VPBankS xác định Wealth là một trong những mảng trọng tâm phát triển trong dài hạn nhờ sức mạnh cộng hưởng từ hệ sinh thái VPBank, mở rộng dải sản phẩm và cá nhân hóa...
Đằng sau cơn sốt BIGBANG: Khi hệ sinh thái VPBank vào cuộc
DNTH: Không dừng lại ở chiếc logo tài trợ quen thuộc, concert BIGBANG đánh dấu bước chuyển mình ngoạn mục của VPBank từ “người đứng ngoài cuộc chơi” thành nhà kiến tạo trải nghiệm thực thụ. Phía sau đêm nhạc cuồng nhiệt là một...
Đô thị cuộc sống
-
Khoảng 98% hộ gia đình được giảm tiền điện theo biểu giá điện mới
-
Ngọc Thiện: Những con đường rộng mở từ ý Đảng, lòng dân
-
Trao yêu thương, gìn giữ ánh sáng tuổi thơ
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
Sống khỏe
-
Hội thảo khoa học “Ung thư trong kỷ nguyên hội nhập – Best of ASCO 2026”
-
Thêm một kỹ thuật cao được triển khai thành công tại Bệnh viện ĐHYD - HAGL
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
