


-

-

- aA


Xử lý doanh nghiệp ngừng hoạt động: Kinh nghiệm quốc tế và bài toán cải cách quản lý thuế ở Việt Nam
09:45 | 14/10/2026
DNTH: Trong khi nhiều quốc gia đã xây dựng cơ chế chủ động xóa đăng ký đối với doanh nghiệp không còn hoạt động, tại Việt Nam, không ít doanh nghiệp ngừng kinh doanh nhiều năm vẫn tồn tại trên hệ thống quản lý thuế với trạng thái 03 hoặc 06. Thực trạng này đặt ra yêu cầu đổi mới phương thức quản lý, phân loại rủi ro và đơn giản hóa thủ tục hành chính, hướng tới một môi trường kinh doanh minh bạch, hiệu quả và phù hợp với thông lệ quốc tế.
Doanh nghiệp đã ngừng hoạt động nhưng mã số thuế vẫn tồn tại
Trong quá trình phát triển kinh tế thị trường, việc doanh nghiệp được thành lập, hoạt động, tái cơ cấu hoặc chấm dứt kinh doanh là hiện tượng bình thường. Một nền kinh tế năng động không chỉ cần tạo điều kiện thuận lợi cho doanh nghiệp gia nhập thị trường mà còn phải xây dựng cơ chế rút lui minh bạch, nhanh chóng và ít tốn kém.
Tại Việt Nam, cùng với những cải cách mạnh mẽ trong đăng ký thành lập doanh nghiệp, thủ tục chấm dứt hoạt động vẫn còn những vấn đề cần tiếp tục hoàn thiện.
Một trong những biểu hiện đáng chú ý là tình trạng doanh nghiệp đã ngừng hoạt động trên thực tế nhưng vẫn tồn tại trên hệ thống quản lý thuế với các trạng thái 03 và 06.
Theo hệ thống quản lý đăng ký thuế, trạng thái 03 phản ánh trường hợp người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Trong khi đó, trạng thái 06 được sử dụng đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Hai trạng thái này có bản chất khác nhau, song đều phản ánh những vướng mắc trong quá trình quản lý và xử lý tình trạng pháp lý của người nộp thuế.
Trên thực tế, có những doanh nghiệp thành lập nhiều năm nhưng chưa từng phát sinh doanh thu, chưa sử dụng hóa đơn, không còn hoạt động kinh doanh và cũng không có khoản nợ thuế được ghi nhận. Tuy nhiên, do chưa thực hiện đầy đủ thủ tục kê khai, giải thể hoặc không còn liên lạc được với người đại diện theo pháp luật, doanh nghiệp vẫn tồn tại trong hệ thống quản lý.
Đáng nói, một số trường hợp đã ngừng hoạt động từ nhiều năm trước, hồ sơ kế toán, con dấu, giấy tờ đăng ký hoặc thông tin cổ đông không còn được lưu giữ đầy đủ. Việc yêu cầu doanh nghiệp khôi phục toàn bộ hồ sơ để hoàn tất thủ tục có thể tạo ra chi phí hành chính lớn, trong khi hiệu quả quản lý thực tế chưa chắc tương xứng.

Kinh nghiệm từ Anh: Nhà nước chủ động xóa tên doanh nghiệp
Vương quốc Anh là một trong những quốc gia có cơ chế quản lý vòng đời doanh nghiệp tương đối linh hoạt.
Theo pháp luật về doanh nghiệp, cơ quan đăng ký Companies House có thể tiến hành thủ tục xóa tên doanh nghiệp khỏi sổ đăng ký, được gọi là striking off, khi có căn cứ cho rằng doanh nghiệp không còn hoạt động hoặc thuộc trường hợp luật định.
Điểm đáng chú ý là thủ tục này không hoàn toàn phụ thuộc vào việc doanh nghiệp chủ động nộp hồ sơ giải thể.
Cơ quan đăng ký có thể thực hiện các bước xác minh, gửi thông báo và công bố dự kiến xóa tên doanh nghiệp trên công báo. Trong thời hạn luật định, các chủ nợ, cơ quan thuế và những bên có quyền lợi liên quan có thể phản đối việc xóa tên.
Nếu không có căn cứ phản đối hợp lệ và các điều kiện pháp lý được đáp ứng, doanh nghiệp có thể bị xóa khỏi sổ đăng ký.
Cơ chế này thể hiện một nguyên tắc quản lý quan trọng: Nhà nước không nhất thiết phải duy trì vô thời hạn một doanh nghiệp không còn hoạt động chỉ vì doanh nghiệp đó không chủ động thực hiện thủ tục chấm dứt.
Tuy nhiên, việc xóa tên không đồng nghĩa với xóa bỏ mọi trách nhiệm pháp lý. Pháp luật Anh vẫn có cơ chế khôi phục đăng ký trong những trường hợp cần thiết nhằm bảo vệ quyền lợi của chủ nợ và các bên liên quan.
Australia: Phân loại doanh nghiệp và chủ động xử lý
Tại Australia, cơ quan quản lý doanh nghiệp và chứng khoán ASIC có thẩm quyền thực hiện thủ tục xóa đăng ký doanh nghiệp trong những trường hợp được pháp luật quy định.
Ngoài cơ chế doanh nghiệp tự nguyện đề nghị xóa đăng ký, ASIC còn có thể chủ động thực hiện thủ tục đối với doanh nghiệp không đáp ứng các yêu cầu quản lý nhất định, chẳng hạn không nộp các khoản phí thường niên trong thời gian luật định.
Đối với trường hợp tự nguyện xóa đăng ký, doanh nghiệp phải đáp ứng những điều kiện cụ thể như đã ngừng kinh doanh, tài sản có giá trị dưới 1.000 AUD, không còn khoản nợ phải trả, không có tranh chấp pháp lý và được các thành viên chấp thuận theo quy định.
Điều đáng quan tâm là Australia không xem mọi doanh nghiệp ngừng hoạt động đều có mức độ rủi ro như nhau.
Một doanh nghiệp không còn tài sản, không có nghĩa vụ tài chính và không phát sinh tranh chấp có thể được xử lý theo cơ chế khác với doanh nghiệp đang có nợ, tài sản hoặc nghĩa vụ pháp lý chưa giải quyết.
Cách tiếp cận này giúp cơ quan quản lý tập trung nguồn lực vào những trường hợp thực sự có rủi ro, thay vì áp dụng một quy trình hành chính phức tạp cho mọi doanh nghiệp.
Bài học quan trọng là phải phân biệt giữa việc không còn hoạt động kinh doanh và hành vi vi phạm pháp luật. Không phải doanh nghiệp ngừng hoạt động nào cũng có dấu hiệu trốn thuế hoặc gian lận.
Singapore: Đơn giản hóa thủ tục trên nền tảng số
Singapore nổi bật với mô hình quản lý doanh nghiệp dựa trên dữ liệu điện tử và sự phối hợp giữa các cơ quan nhà nước.
Cơ quan quản lý doanh nghiệp ACRA cho phép doanh nghiệp đáp ứng điều kiện được đề nghị xóa đăng ký thông qua hệ thống trực tuyến.
Đối với doanh nghiệp chưa từng hoạt động hoặc đã ngừng kinh doanh, thủ tục xóa đăng ký có thể được thực hiện tương đối đơn giản nếu không còn tài sản, nghĩa vụ nợ, tranh chấp hoặc các vấn đề pháp lý chưa giải quyết.
Cơ quan thuế IRAS có vai trò quan trọng trong việc xác định nghĩa vụ thuế. Nếu doanh nghiệp còn nghĩa vụ chưa hoàn thành, cơ quan thuế có thể phản đối việc xóa đăng ký.
Như vậy, Singapore kết hợp hai yêu cầu tưởng chừng đối lập: đơn giản hóa thủ tục hành chính và bảo đảm không bỏ sót nghĩa vụ tài chính đối với Nhà nước.
Một điểm đáng chú ý khác là việc xử lý dựa trên dữ liệu mà cơ quan quản lý đang nắm giữ, hạn chế những yêu cầu giấy tờ không cần thiết.
Kinh nghiệm này đặc biệt có ý nghĩa trong bối cảnh Việt Nam đang đẩy mạnh chuyển đổi số, kết nối cơ sở dữ liệu thuế với hệ thống đăng ký doanh nghiệp và các nền tảng quản lý nhà nước.
Mỹ và Nhật Bản: Phân biệt nghĩa vụ thuế với việc chấm dứt pháp nhân
Tại Mỹ, việc thành lập và giải thể doanh nghiệp chủ yếu được điều chỉnh bởi pháp luật từng bang, trong khi cơ quan thuế liên bang IRS quản lý nghĩa vụ thuế theo hệ thống riêng.
Doanh nghiệp chấm dứt hoạt động thường phải hoàn thành các nghĩa vụ khai thuế cuối cùng và thực hiện thủ tục giải thể theo pháp luật áp dụng.
Việc không còn kinh doanh không đương nhiên làm mất hiệu lực mã số thuế liên bang hoặc xóa bỏ những nghĩa vụ đã phát sinh.
Tại Nhật Bản, doanh nghiệp khi giải thể phải thực hiện các thủ tục pháp lý, thông báo và quyết toán thuế theo quy định. Hệ thống quản lý cũng phân biệt giữa doanh nghiệp tạm ngừng hoạt động và doanh nghiệp đã hoàn tất giải thể, thanh lý.
Điểm chung có thể rút ra từ hai quốc gia này là cần tách biệt việc chấm dứt tư cách pháp lý của doanh nghiệp với trách nhiệm thực hiện các nghĩa vụ thuế.
Một doanh nghiệp có thể đã ngừng hoạt động nhưng vẫn phải hoàn thành nghĩa vụ tài chính. Ngược lại, việc không còn hoạt động tại địa chỉ đăng ký không phải là bằng chứng đủ để kết luận doanh nghiệp có hành vi gian lận.
Việt Nam cần thay đổi cách tiếp cận quản lý

Từ kinh nghiệm quốc tế, có thể thấy vấn đề cốt lõi không đơn thuần nằm ở thủ tục đóng mã số thuế, mà là phương thức quản lý vòng đời doanh nghiệp.
Trong nhiều trường hợp, hệ thống quản lý vẫn đặt trọng tâm vào việc doanh nghiệp phải tự hoàn tất mọi thủ tục hành chính, kể cả khi doanh nghiệp đã ngừng hoạt động từ lâu hoặc không còn khả năng khôi phục đầy đủ hồ sơ.
Điều này có thể dẫn tới tình trạng doanh nghiệp tồn tại trên danh nghĩa nhưng không còn hoạt động kinh tế thực chất.
Để giải quyết, trước hết cần xây dựng cơ chế phân loại người nộp thuế trạng thái 03 và 06 theo mức độ rủi ro.
Nhóm thứ nhất gồm những doanh nghiệp chưa từng hoạt động, không phát sinh doanh thu, không sử dụng hóa đơn, không có nợ thuế và không có dấu hiệu vi phạm. Đây là nhóm có thể nghiên cứu áp dụng thủ tục chấm dứt đơn giản.
Nhóm thứ hai gồm những doanh nghiệp đã từng hoạt động nhưng còn thiếu hồ sơ kê khai, báo cáo hoặc có nghĩa vụ hành chính chưa hoàn thành. Đối với nhóm này, cần có cơ chế xác định và xử lý rõ ràng các nghĩa vụ còn tồn tại.
Nhóm thứ ba gồm những doanh nghiệp có nợ thuế, dấu hiệu gian lận, tranh chấp hoặc những vấn đề pháp lý phức tạp. Đây là nhóm cần được kiểm tra và xử lý theo quy định chặt chẽ hơn.
Việc phân loại như vậy sẽ giúp tránh tình trạng gộp chung doanh nghiệp không còn hoạt động với doanh nghiệp cố tình vi phạm pháp luật.
Cần cơ chế Nhà nước chủ động chấm dứt đăng ký
Một giải pháp đáng nghiên cứu là cho phép cơ quan đăng ký kinh doanh chủ động khởi xướng thủ tục xử lý doanh nghiệp không còn hoạt động trong thời gian dài.
Chẳng hạn, đối với doanh nghiệp đã ngừng hoạt động từ ba đến năm năm, cơ quan quản lý có thể tiến hành đối chiếu dữ liệu thuế, hóa đơn, đăng ký kinh doanh và các nghĩa vụ tài chính.
Nếu không phát hiện nghĩa vụ tồn đọng hoặc rủi ro pháp lý, cơ quan nhà nước có thể thực hiện thông báo công khai về dự kiến chấm dứt đăng ký.
Sau một thời hạn hợp lý để chủ nợ, cổ đông, người lao động và các bên liên quan phản đối, doanh nghiệp đủ điều kiện có thể được xử lý theo thủ tục đơn giản.
Đồng thời, cần nghiên cứu cơ chế khôi phục đăng ký hoặc xử lý trách nhiệm sau khi doanh nghiệp đã bị xóa tên, nhằm bảo vệ các quy định của Nhà nước và các chủ thể liên quan.
Một nguyên tắc quan trọng trong cải cách hành chính là cơ quan nhà nước cần tận dụng tối đa dữ liệu đã được thu thập, quản lý và lưu trữ.
Nếu dữ liệu quản lý đủ cơ sở xác minh, cần nghiên cứu cho phép sử dụng thông tin này thay cho một số loại giấy tờ không còn cần thiết.
Tất nhiên, không phát sinh doanh thu không có nghĩa doanh nghiệp đương nhiên không có nghĩa vụ khai thuế, báo cáo hoặc không bị xử lý vi phạm hành chính. Việc đơn giản hóa phải đi cùng cơ chế kiểm tra phù hợp.
Hoàn thiện cơ chế rút lui khỏi thị trường
Việt Nam đã đạt được nhiều kết quả trong cải cách thủ tục gia nhập thị trường. Tuy nhiên, chất lượng môi trường kinh doanh còn phụ thuộc vào khả năng doanh nghiệp rút lui khỏi thị trường một cách hợp pháp, minh bạch và thuận lợi.
Vì vậy, Bộ Tài chính cùng các cơ quan liên quan cần nghiên cứu cơ chế xử lý chuyên biệt đối với người nộp thuế ở trạng thái 03 và 06, đặc biệt là những doanh nghiệp chưa từng hoạt động, không có nợ thuế và không phát sinh nghĩa vụ tài chính.
Trọng tâm cải cách nên chuyển từ yêu cầu hoàn thiện hồ sơ mang tính hình thức sang xác định chính xác nghĩa vụ thực tế, phân loại rủi ro và chủ động xử lý theo quy định của pháp luật.
Một môi trường kinh doanh hiện đại không chỉ được đánh giá bằng tốc độ thành lập doanh nghiệp, mà còn bằng khả năng giúp những doanh nghiệp không còn hoạt động rút lui khỏi thị trường một cách trật tự, minh bạch và ít tốn kém.
Đó không chỉ là yêu cầu cải cách quản lý thuế mà còn là bước tiến cần thiết trong xây dựng nền hành chính phục vụ, thúc đẩy kinh tế tư nhân và nâng cao năng lực cạnh tranh quốc gia.


VPBankS duy trì hàng loạt ưu đãi margin cho nhà đầu tư
DNTH: Khi chi phí vay tiếp tục tăng cao, VPBankS triển khai hàng loạt giải pháp margin ưu đãi, đáp ứng đa dạng nhu cầu của khách hàng. Việc liên tục dành ưu đãi cho nhà đầu tư cho thấy nền tảng vốn mạnh mẽ của công ty cùng khả năng huy...
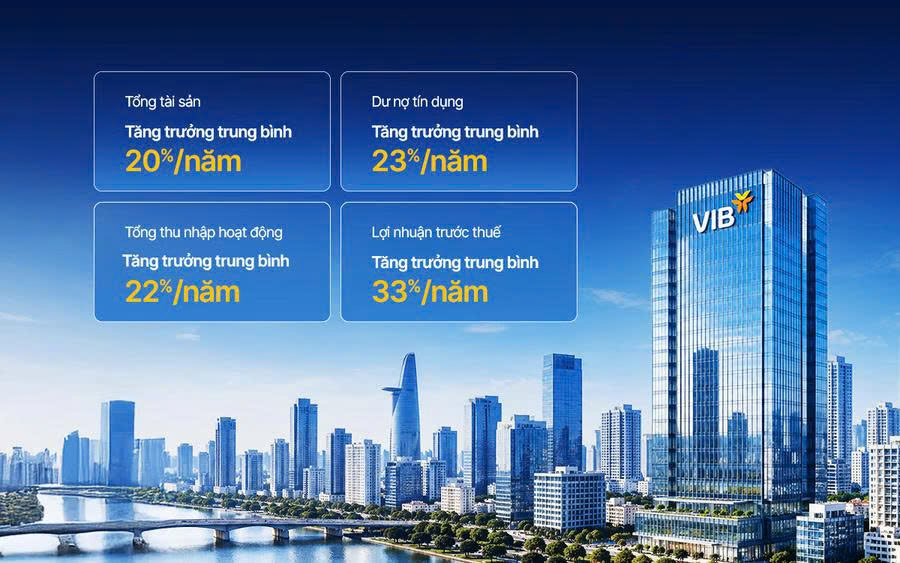
VIB – Ngân hàng bán lẻ tiêu biểu, dẫn đầu xu thế cá nhân hóa
DNTH: VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về...
LPBank tung ngàn quà tặng trên ứng dụng LPBank Plus, tích hợp giải pháp AI-first
DNTH: Tiên phong hiện thực hoá chiến lược AI-first thông qua ứng dụng ngân hàng số thế hệ mới LPBank Plus, Ngân hàng Lộc Phát Việt Nam (LPBank) tiếp tục triển khai chương trình khuyến mại “Chạm LPBank Plus – Chạm quà chất” nhằm thúc...
VPBank SME đặt lại bài toán đổi mới cho CEO: Không phải làm gì mới, mà tạo ra giá trị gì mới
DNTH: Ngày 24 - 25/9 tại TP.HCM, Module 3 với chủ đề “Biến đổi mới sản phẩm thành động lực tăng trưởng” đã khép lại hành trình ba học phần của VPBank SME CEO Bootcamp 2026 với câu hỏi lớn gần như đã tìm ra lời đáp. Đổi mới không...
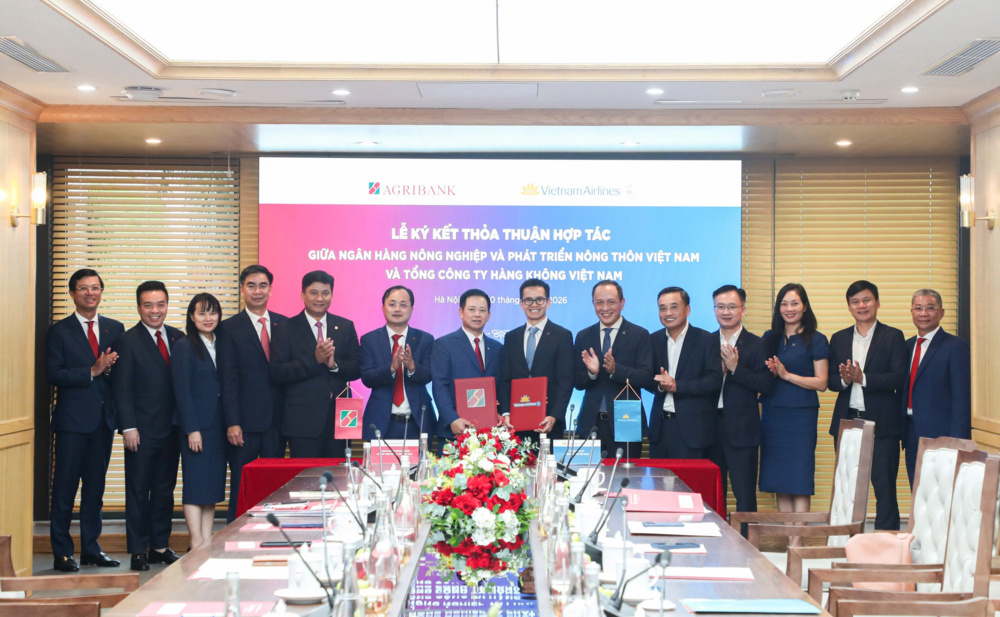
Agribank và Vietnam Airlines ký kết Thỏa thuận hợp tác toàn diện, kết nối hệ sinh thái hàng không - tài chính ngân hàng
DNTH: Ngày 30/9/2026, tại Hà Nội, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) và Tổng Công ty Hàng không Việt Nam (Vietnam Airlines) tổ chức Lễ ký kết Thỏa thuận hợp tác toàn diện giai đoạn 2026 - 2031. Thỏa thuận tạo...
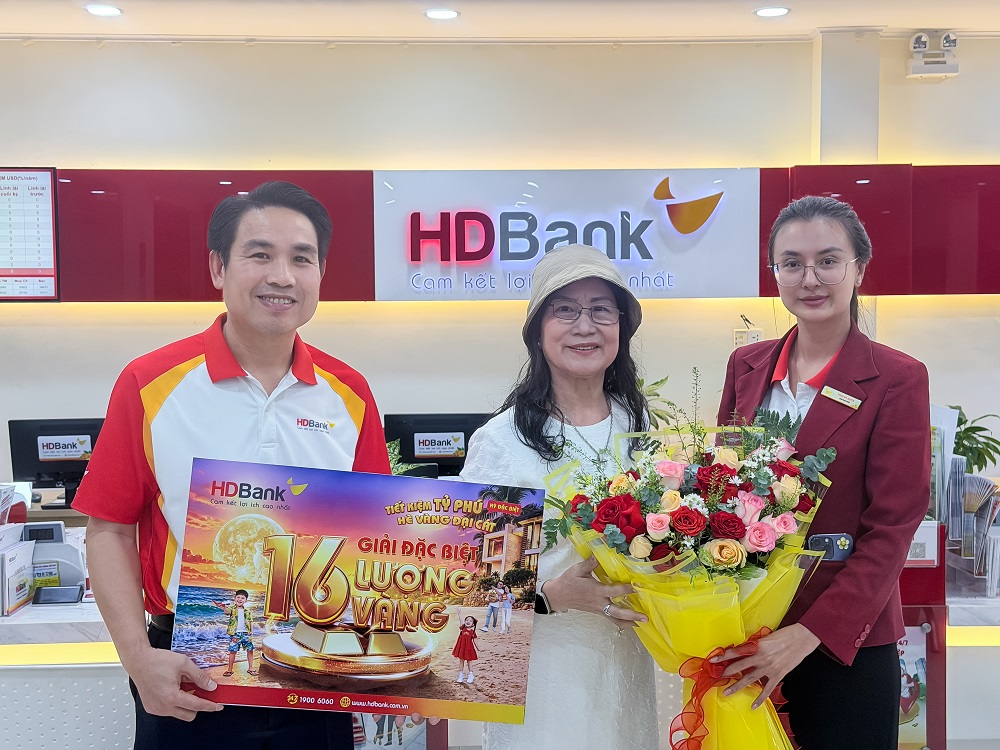
Nữ khách hàng gửi tiết kiệm ở HDBank Kiên Giang trúng thưởng 16 lượng vàng SJC
DNTH: Từ khoản tiết kiệm tại HDBank, chị Ngân - khách hàng Chi nhánh Kiên Giang bất ngờ trúng giải thưởng cao nhất 16 lượng vàng SJC của chương trình “Tiết kiệm Tỷ phú - Hè Vàng Đại Cát”, mang về niềm vui lớn sau hơn ba năm đồng...
Đô thị cuộc sống
-
Nông thôn mới đặt mục tiêu 80% rác sinh hoạt được phân loại, xử lý
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
-
Xin chung tay giữ lại nhịp tim cho bé Vũ Nguyễn Hoàng Phúc Thiên
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Khai trương Trung tâm Dưỡng lão Trường Thọ Xuân Hoa: Lấy chất lượng chăm sóc làm nền tảng
-
Hội Y học Hà Nội – Gắn chuyên môn với thực tiễn, vì sức khỏe nhân dân
-
Đại hội đại biểu toàn quốc Tổng hội Y học Việt Nam lần thứ XVIII: Đoàn kết - Trí tuệ - Đổi mới vì sức khỏe...
-
Cảnh sát giao thông mở đường, một bệnh nhân nhồi máu cơ tim thoát cửa tử
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
