


-

-

- aA


Hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng
14:26 | 02/08/2022
DNTH: Chính phủ vừa ban hành Nghị định số 49/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều theo Nghị định số 12/2015/NĐ-CP, Nghị định số 100/2016/NĐ-CP và Nghị định số 146/2017/NĐ-CP.

Cụ thể, sửa đổi, bổ sung khoản 3, 4 Điều 4 đối với hoạt động chuyển nhượng bất động sản, giá tính thuế giá trị gia tăng là giá chuyển nhượng bất động sản trừ (-) giá đất được trừ để tính thuế giá trị gia tăng.
Giá đất được trừ để tính thuế giá trị gia tăng được quy định cụ thể như sau:
1- Trường hợp được Nhà nước giao đất để đầu tư cơ sở hạ tầng xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng bao gồm tiền sử dụng đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền sử dụng đất và tiền bồi thường, giải phóng mặt bằng (nếu có).
2- Trường hợp đấu giá quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất trúng đấu giá.
3- Trường hợp thuê đất để xây dựng cơ sở hạ tầng, xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng là tiền thuê đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền thuê đất, thuê mặt nước và tiền bồi thường, giải phóng mặt bằng (nếu có).
Tiền bồi thường, giải phóng mặt bằng quy định tại (1) và (3) nêu trên là số tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt, được trừ vào tiền sử dụng đất, tiền thuê đất phải nộp theo quy định pháp luật về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước.
4- Trường hợp cơ sở kinh doanh nhận chuyển nhượng quyền sử dụng đất của các tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng quyền sử dụng đất không bao gồm giá trị cơ sở hạ tầng. Cơ sở kinh doanh được kê khai, khấu trừ thuế giá trị gia tăng đầu vào của cơ sở hạ tầng (nếu có). Trường hợp không xác định được giá đất tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hơp đồng nhận chuyển nhượng.
Trường hợp cơ sở kinh doanh nhận chuyển nhượng bất động sản của các tổ chức, cá nhân đã xác định giá đất bao gồm cả giá trị cơ sở hạ tầng theo quy định tại điểm a khoản 3 Điều 4 Nghị định số 209/2013/NĐ-CP (đã được sửa đổi, bổ sung tại khoản 3 Điều 3 Nghị định số 12/2015/NĐ-CP ngày 12/2/2015) thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng không bao gồm cơ sở hạ tầng.
Trường hợp không tách được giá trị cơ sở hạ tầng tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá tri gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.
5- Trường hợp cơ sở kinh doanh nhận góp vốn bằng quyền sử dụng đất của tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá ghi trong hợp đồng góp vốn. Trường hợp giá chuyển nhượng quyền sử dụng đất thấp hơn giá đất nhận góp vốn thì chỉ được trừ giá đất theo giá chuyển nhượng.
6- Trường hợp cơ sở kinh doanh bất động sản thực hiện theo hình thức xây dựng - chuyển giao (BT) thanh toán bằng giá trị quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá tại thời điểm ký hợp đồng BT theo quy định của pháp luật; nếu tại thời điểm ký hợp đồng BT chưa xác định được giá thì giá đất được trừ là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quyết định để thanh toán công trình.
Trường hợp xây dựng, kinh doanh cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng hoặc cho thuê, giá tính thuế giá trị gia tăng là số tiền thu được theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng trừ (-) giá đất được trừ tương ứng với tỷ lệ % số tiền thu được trên tổng giá trị hợp đồng.


Các mức hỗ trợ người khuyết tật sẽ được tăng lên từ tháng 10
DNTH: Từ ngày 5/10/2026, mức trợ cấp xã hội hằng tháng cho người khuyết tật tăng lên theo Nghị định 335/2026/NĐ-CP, với mức chuẩn trợ giúp xã hội mới là 540.000 đồng/tháng. Do đó, nhân theo hệ số, một số nhóm khuyết tật nặng và...
Sở Xây dựng phải trả lời trong 15 ngày về nhà đủ điều kiện bán
DNTH: Đây là quy định được nêu trong Quyết định 1649/QĐ-BXD ngày 18/9/2026 do Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh ký, công bố thủ tục hành chính sửa đổi trong lĩnh vực kinh doanh bất động sản.
Hộ nghèo, cận nghèo được hỗ trợ tới 95% phí bảo hiểm nông nghiệp
DNTH: Từ ngày 20/10/2026, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm nông nghiệp, thay vì 90% như quy định hiện hành.
Nâng mức hỗ trợ phí bảo hiểm nông nghiệp
DNTH: Mở rộng phạm vi các đối tượng được hỗ trợ bảo hiểm và nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những điểm đáng chú ý tại Nghị định 346/2026/NĐ-CP của Chính phủ.
Đề xuất tăng mức đóng bảo hiểm y tế lên 5,1% từ năm 2027
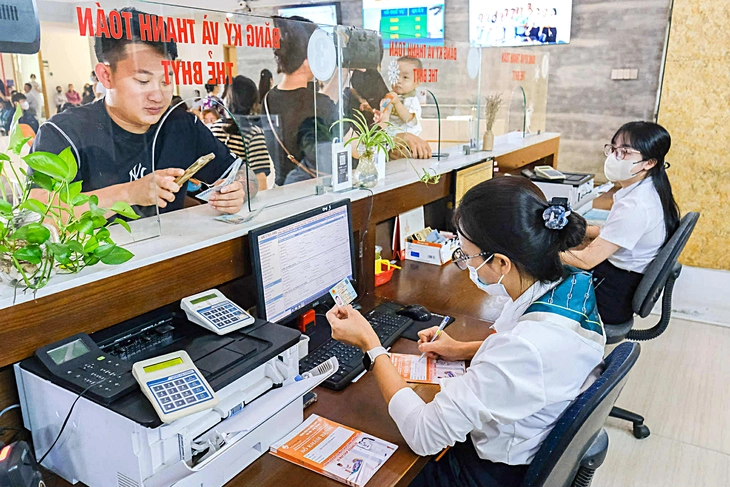
DNTH: Bên cạnh đề xuất tăng mức hưởng, Bộ Y tế cũng đề xuất tăng mức đóng bảo hiểm y tế sẽ được điều chỉnh tăng từ 4,5% hiện nay lên 5,1% vào năm 2027. Sau đó tiếp tục điều chỉnh lên mức 5,4% và 6% trong những năm sau đó...
Cắt giảm thủ tục nông nghiệp và môi trường, khơi thông nguồn lực phát triển
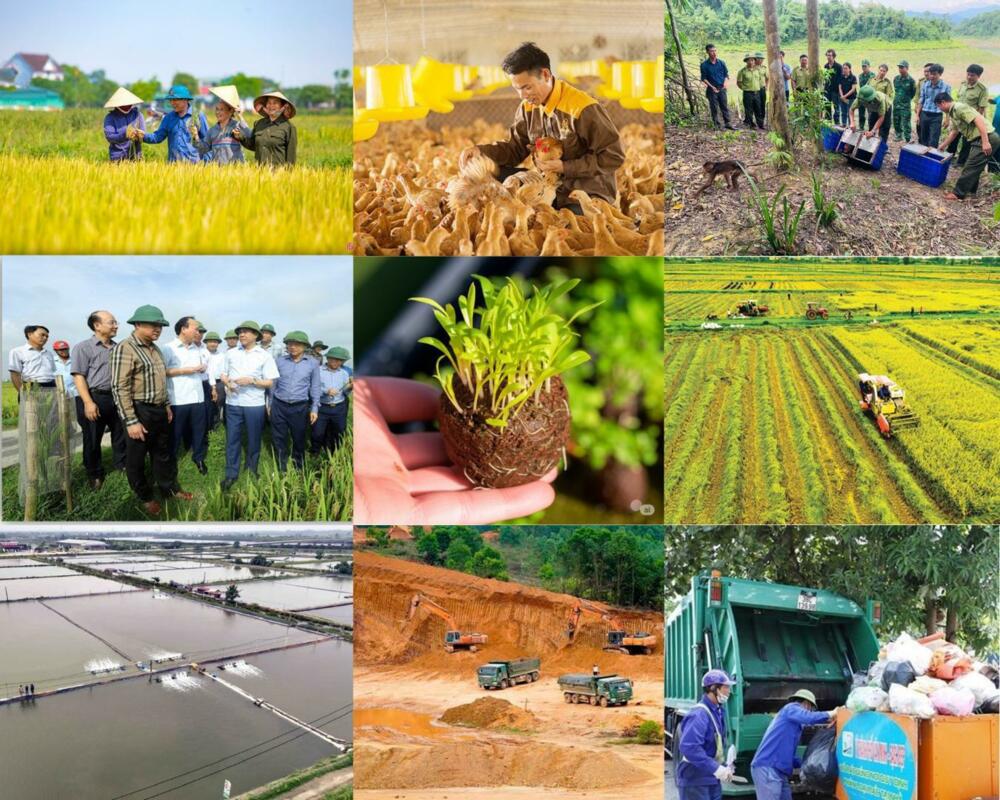
DNTH: Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của 10 luật liên quan đến thủ tục hành chính, điều kiện kinh doanh trong lĩnh vực nông nghiệp và môi trường. Theo đó, từ năm 2027, Luật sẽ cắt giảm 40 thủ tục hành...
Đô thị cuộc sống
-
Nông thôn mới đặt mục tiêu 80% rác sinh hoạt được phân loại, xử lý
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
-
Xin chung tay giữ lại nhịp tim cho bé Vũ Nguyễn Hoàng Phúc Thiên
Sống khỏe
-
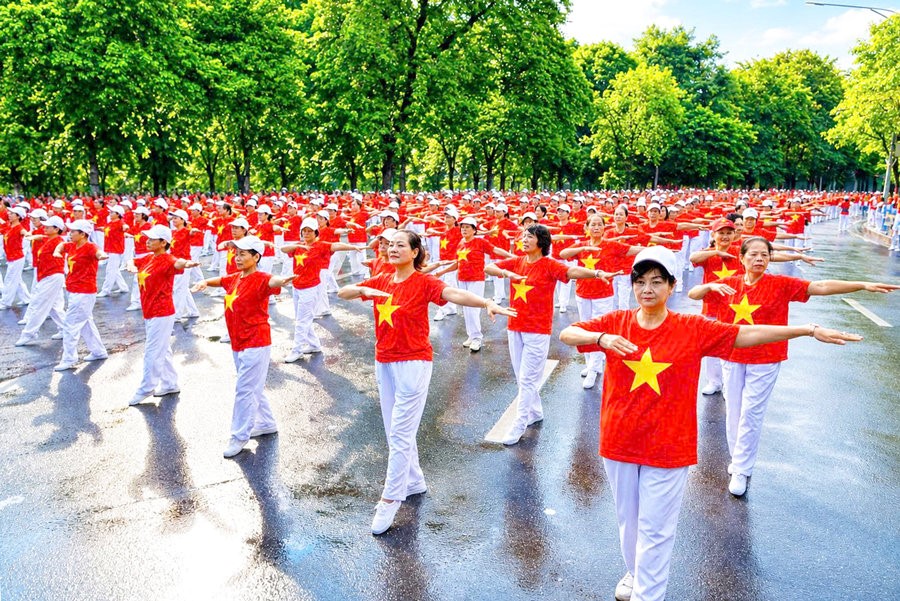
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
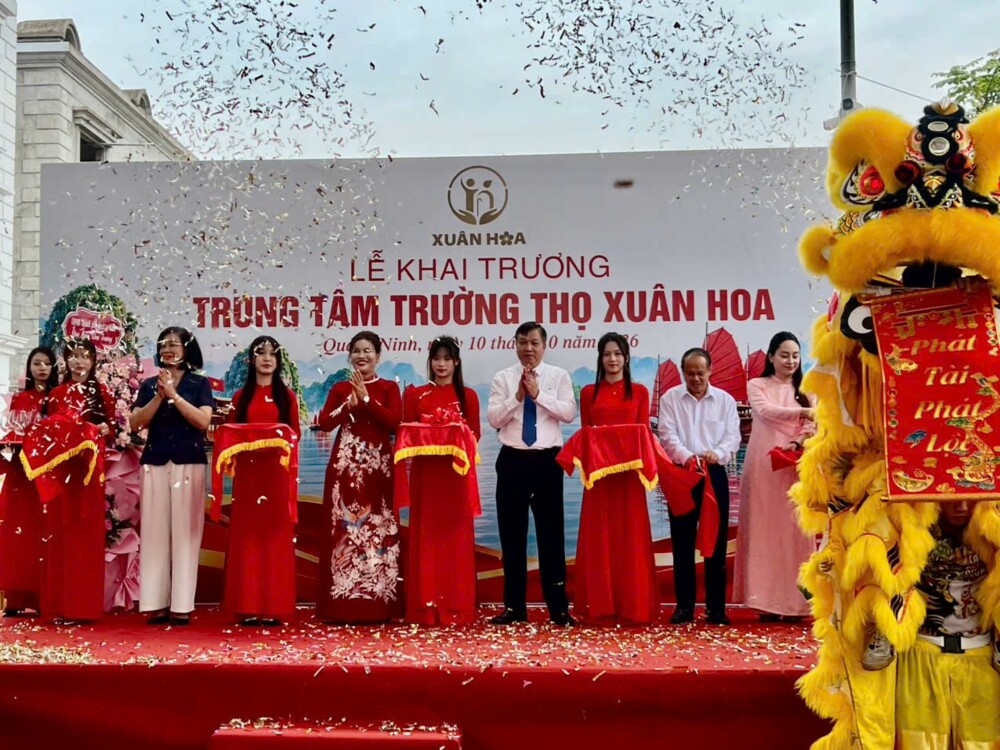
Khai trương Trung tâm Dưỡng lão Trường Thọ Xuân Hoa: Lấy chất lượng chăm sóc làm nền tảng
-
Hội Y học Hà Nội – Gắn chuyên môn với thực tiễn, vì sức khỏe nhân dân
-
Đại hội đại biểu toàn quốc Tổng hội Y học Việt Nam lần thứ XVIII: Đoàn kết - Trí tuệ - Đổi mới vì sức khỏe...
-
Cảnh sát giao thông mở đường, một bệnh nhân nhồi máu cơ tim thoát cửa tử
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
