


-

-

- aA


Ưu đãi thuế TNDN với dự án sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển
09:41 | 11/06/2021
DNTH: Chính phủ ban hành Nghị định 57/2021/NĐ-CP bổ sung điểm g khoản 2 Điều 20 Nghị định số 218/2013/NĐ - CP (đã được sửa đổi, bổ sung tại Nghị định số 12/2015/NĐ - CP) về ưu đãi thuế thu nhập doanh nghiệp (DN) đối với DN có dự án đầu tư sản xuất sản phẩm thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển.

Nghị định 57/2021/NĐ - CP bổ sung điểm g khoản 2 Điều 20 Nghị định số 218/2013/NĐ - CP (đã được sửa đổi, bổ sung tại Nghị định số 12/2015/NĐ - CP) về ưu đãi thuế thu nhập doanh nghiệp (DN) đối với DN có dự án đầu tư sản xuất sản phẩm thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển. Cụ thể, DN có dự án đầu tư (đầu tư mới và đầu tư mở rộng) sản xuất sản phẩm thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển, thực hiện trước ngày 1/1/2015, đáp ứng các điều kiện của dự án sản xuất sản phẩm công nghiệp hỗ trợ theo quy định tại Luật số 71/2014/QH13 và được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ thì được hưởng ưu đãi về thuế thu nhập DN như sau:
1- Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này chưa được hưởng ưu đãi thuế thu nhập DN thì được hưởng ưu đãi về thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
2- Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đã hưởng hết ưu đãi thuế thu nhập DN theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ) thì được hưởng ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại, kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
3- Trường hợp DN có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đang được hưởng ưu đãi thuế thu nhập DN theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ), thì được hưởng ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Cách xác định thời gian ưu đãi còn lại
Nghị định quy định cụ thể cách xác định thời gian ưu đãi còn lại nêu tại (2) và (3) nêu trên. Cụ thể, thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế thu nhập DN theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi số năm miễn thuế, số năm giảm thuế, số năm hưởng thuế suất ưu đãi đã được hưởng ưu đãi theo điều kiện ưu đãi khác, cụ thể như sau:
- Thời gian miễn thuế còn lại bằng thời gian miễn thuế theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian miễn thuế đã hưởng ưu đãi theo điều kiện ưu đãi khác.
- Thời gian giảm thuế còn lại bằng thời gian giảm thuế theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian giảm thuế đã hưởng ưu đãi theo điều kiện ưu đãi khác.
- Thời gian áp dụng thuế suất ưu đãi còn lại bằng thời gian ưu đãi thuế suất theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi thời gian ưu đãi thuế suất đã hưởng theo điều kiện ưu đãi khác (nếu có).


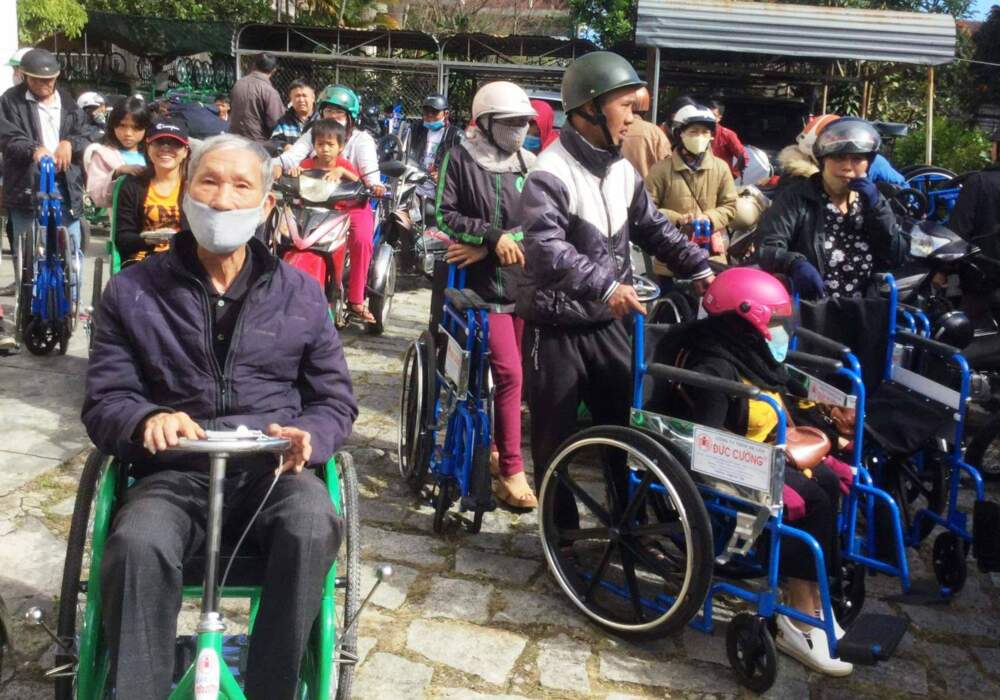
Các mức hỗ trợ người khuyết tật sẽ được tăng lên từ tháng 10
DNTH: Từ ngày 5/10/2026, mức trợ cấp xã hội hằng tháng cho người khuyết tật tăng lên theo Nghị định 335/2026/NĐ-CP, với mức chuẩn trợ giúp xã hội mới là 540.000 đồng/tháng. Do đó, nhân theo hệ số, một số nhóm khuyết tật nặng và...
Sở Xây dựng phải trả lời trong 15 ngày về nhà đủ điều kiện bán
DNTH: Đây là quy định được nêu trong Quyết định 1649/QĐ-BXD ngày 18/9/2026 do Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh ký, công bố thủ tục hành chính sửa đổi trong lĩnh vực kinh doanh bất động sản.
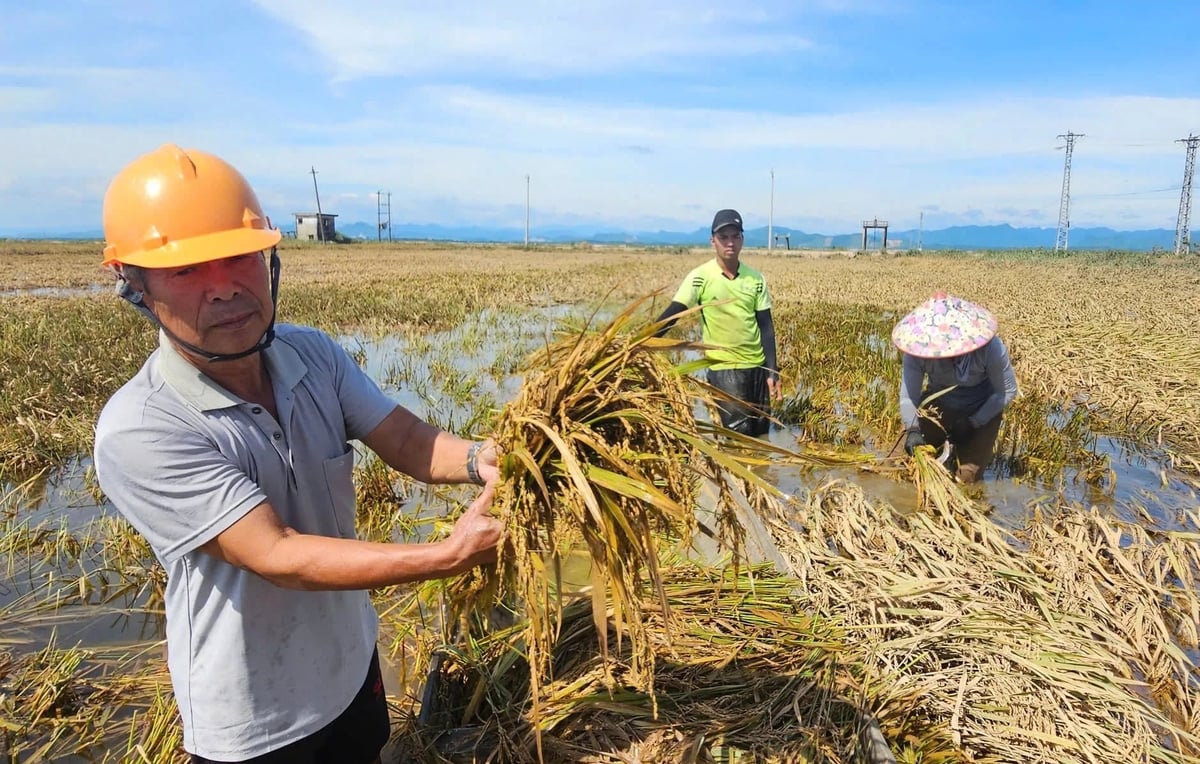
Hộ nghèo, cận nghèo được hỗ trợ tới 95% phí bảo hiểm nông nghiệp
DNTH: Từ ngày 20/10/2026, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm nông nghiệp, thay vì 90% như quy định hiện hành.
Nâng mức hỗ trợ phí bảo hiểm nông nghiệp
DNTH: Mở rộng phạm vi các đối tượng được hỗ trợ bảo hiểm và nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những điểm đáng chú ý tại Nghị định 346/2026/NĐ-CP của Chính phủ.
Đề xuất tăng mức đóng bảo hiểm y tế lên 5,1% từ năm 2027
DNTH: Bên cạnh đề xuất tăng mức hưởng, Bộ Y tế cũng đề xuất tăng mức đóng bảo hiểm y tế sẽ được điều chỉnh tăng từ 4,5% hiện nay lên 5,1% vào năm 2027. Sau đó tiếp tục điều chỉnh lên mức 5,4% và 6% trong những năm sau đó...
Cắt giảm thủ tục nông nghiệp và môi trường, khơi thông nguồn lực phát triển
DNTH: Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của 10 luật liên quan đến thủ tục hành chính, điều kiện kinh doanh trong lĩnh vực nông nghiệp và môi trường. Theo đó, từ năm 2027, Luật sẽ cắt giảm 40 thủ tục hành...
Đô thị cuộc sống
-
Chợ truyền thống trước làn sóng đóng sạp
-
Cận cảnh Dự án Trung tâm Thương mại GO! Pleiku trị giá 600 tỉ đồng
-
Aeon Mall Hạ Long chuẩn bị đưa vào vận hành
-
VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc
-
Một ngày sống trong “resort trên không” bên sông Hàn
-
Xin chung tay giữ lại nhịp tim cho bé Vũ Nguyễn Hoàng Phúc Thiên
Sống khỏe
-
Thích ứng với già hóa dân số gắn với phát triển kinh tế bạc
-
Sàng lọc sức khỏe diện rộng: Bài toán năng lực phòng xét nghiệm
-
Herbalife Việt Nam tổ chức Ngày Hiến máu tình nguyện 2026 tại TP. Hồ Chí Minh và Hà Nội, tiếp nhận 183 đơn vị máu
-
Ca phẫu thuật tim bắc cầu mạch vành thành công đầu tiên ở bệnh viện C Đà Nẵng
-
Khai trương Trung tâm Dưỡng lão Trường Thọ Xuân Hoa: Lấy chất lượng chăm sóc làm nền tảng
Thị trường
-
Ô tô cũ ế ẩm, giới buôn “có lời là bán”
-
"Lướt sóng" bất động sản thời điểm này 90% là thất bại
-
Ninh Thuận bứt phá ngoạn mục, trở thành “mỏ vàng” trong mắt nhà đầu tư
-
Bất động sản Việt Nam vẫn hấp dẫn nhà đầu tư nước ngoài
-
M&A bất động sản phía Nam nhộn nhịp trong mùa dịch
-
Ô tô giảm giá “chạy” tháng ngâu
